
《别人把生意搬到线上,锅圈把线上流量送回门店》
引言
8月17日,锅圈发布2026年中期业绩。营收39.47亿、门店12198家、会员8200万,数据依然稳健。但真正值得关注的,是这家万店公司在半年报中做的一个动作:调整了年初制定的开店目标,全年净增从2934家下调至1534家,下半年新增门店以大店模式为主。当“开更多店”不再是第一优先级,锅圈把资源投向了哪里?2026年中期报给出了答案——抖音渠道GMV 9.1亿元,同比增长97.2%。
回溯其线上轨迹,自2022年布局本地生活直播以来,锅圈逐步搭建起总部、省区、门店三级矩阵,官播、达播、区域号、职人号几条线并行推进;先后推出烤鱼自由、牛肉自由、毛肚自由等一批被市场记住的套餐。自2022年至今,其线上累计交易额已达170亿元。
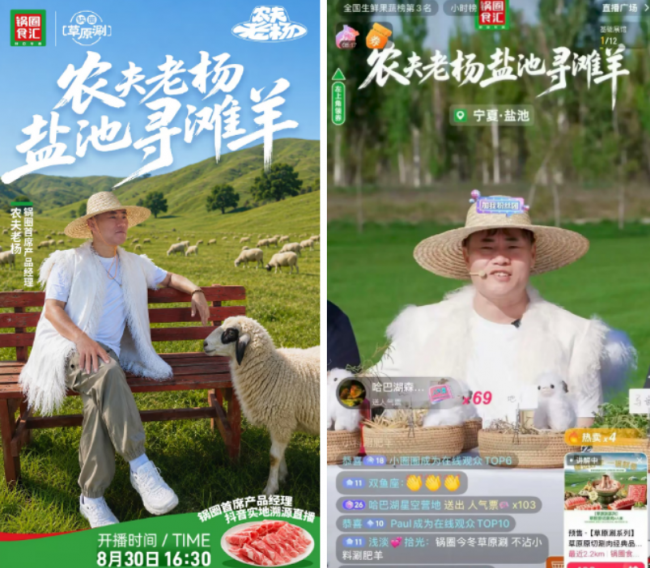
今年3月,锅圈农场开始直播销售榴莲;8月,创始人、董事长杨明超以首席产品经理身份,用“农夫老杨”的名字走进锡林郭勒草原和宁夏盐池,开启羊肉品类的产地直播。
但如果只把这些理解为一场“直播带货的成功”,可能会错过这家公司线上布局的真正意图。与很多品牌把线上视为独立增量渠道不同,锅圈的线上业务从一开始就不是一个独立单元——它是从万家门店的土壤里长出来的一张渠道网络。门店是订单的最终落点,内容矩阵是触达入口,会员体系是留存载体,产业端则提供供给支撑。
当门店数量突破1.2万家之后,锅圈的增长逻辑正在从“开更多店”转向“让每家店做更多生意”。
一、店仓一体:1.2万家门店,就是1.2万个前置仓
2026年上半年,锅圈通过多层级抖音账号矩阵实现平台曝光量超69.7亿次,同比增长117.8%;同期,锅圈农场通过抖音直播等线上渠道,实现全渠道已付GMV2.4亿元,同比增长超过600%。
线上交易产生的流量无疑是巨大的。但更值得关注的,是这些流量的去向——它们最终回到了门店。
经济观察网在分析即时零售格局时指出,纯前置仓模式和纯门店模式正在收敛——单纯的仓没有自然客流,单纯的店没有线上履约效率,两者结合才被验证为当下相对可行的路径。锅圈的特殊性在于,它不需要‘从零建仓’——1.2万家社区门店本身就是现成的履约网络。直播、闪购和即时零售不需要重新建设一套终端网络,线上新增流量可以直接利用已有门店的履约和服务能力。这解释了为什么锅圈的线上业务从发力到收获的时间窗口比行业平均更短。
由此再看行业,“店仓一体”正在成为共识。
盒马用近500家门店做即时履约,山姆在青岛加速布局前置仓,阿里旗下超盒算NB开出500家社区店,美团、京东也在通过便利店和闪电仓抢占3公里生活圈,东方甄选则从线上直播转向线下体验店。锅圈的线上布局,为这一趋势提供了一个可供观察的样本——它不是在“做即时零售”,而是已有的1.2万家社区门店本身就是最好的前置仓网络,线上只是把订单“导”了进来。
其核心逻辑是:以万家门店作为社区触点,将线上流量导入门店体系。团购券到店核销,直接将公域用户转化为到店客流;闪购即时配送,则以门店为前置仓完成履约。
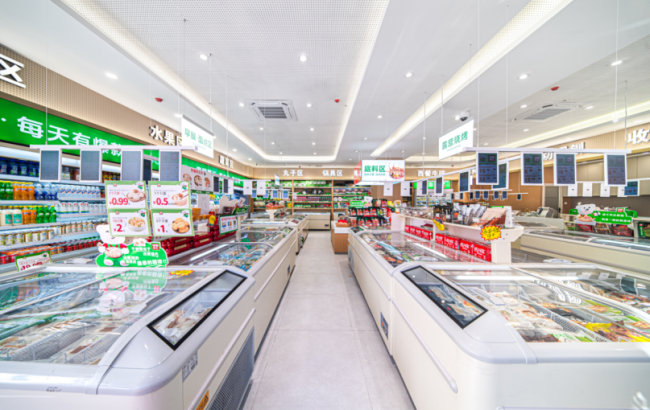
据锅圈半年报,截至2026年6月30日,锅圈全国门店达12198家,同比净增1798家。当门店规模迈过万店门槛,杨明超曾表示,“质的增长”,成为下一阶段的核心命题。
这一判断正在落地。2026年上半年,锅圈完成684家门店大店模式升级,门店面积从传统40—80平方米扩容至150平方米以上,SKU从约300个提升至约500个,覆盖早餐、午餐、晚餐、下午茶、夜宵“一日五餐”场景。升级后的社区大店,被重新定位为食材体验中心、闪配履约中心、仓储中心和邻里中心。
线上流量的导入,恰好为升级后的大店提供了所需的订单密度和交易频次。面积翻倍、品类翻倍、热出档口投入增加,门店的体验感和便利性同步提升,也为后续的会员沉淀打下了基础。
会员数量的变化的确也印证了这一点。截至2026年上半年,锅圈注册会员约8200万名,同比增长63%;会员消费金额占比达73.2%,较去年同期提升12个百分点。在第三方平台流量成本持续高企的背景下,线上-线下的布局正在成为锅圈从规模扩张转向质量增长过程中的稳定底盘。
二、两张直播网:把“在家吃饭”拆成具体场景
2026年的餐饮零售行业,线上化已从可选项变为必选项。
餐饮数字化渗透率从2018年的约10%提升至当前的30%—40%,抖音生活服务2025年总交易额同比增长59%,6亿日活用户的餐饮消费决策,正在加速向短视频和直播间迁移。
但线上化并非开设直播间即可完成。36氪研究院在《2026全国连锁商家抖音经营报告》中指出,品牌在抖音生态的核心竞争力,在于打通“商品供给—内容种草—流量获客—交易转化—线下履约”的全链路闭环,单点式流量爆发带来的效果有限。
市场上的打法也印证了这一点。瑞幸咖啡以“节点营销+价格心智”建立优势,蜜雪冰城依托“雪王IP”沉淀年轻用户群体——线上策略必须与品牌定位、客群结构及履约能力相匹配,简单复制难以持续。锅圈的回答是:把家庭餐饮需求拆解为具体场景,再用不同的内容矩阵分别承接。
梳理锅圈的线上布局,不难发现其是基于自身禀赋逐步演进。
2020年6月,锅圈APP上线,以自有平台初步验证“门店履约到家”的可行性。这次试水让锅圈确认了一件事:上万家深入社区的门店,是最具弹性的前置仓网络。
2022年,开始布局本地生活直播;
2023年,线上业务完成最关键的数字化底座搭建与会员体系打通,为后续爆发积蓄了势能。
2025年,抖音渠道GMV达14.9亿元,同比增长75.3%。
2026年3月,锅圈农场以优质农产品直播平台定位正式开播;同年8月,“农夫老杨”溯源直播率先在羊肉品类落地。
路径清晰,是以已有的门店履约能力为基础,逐步向上延伸内容能力。
今年,锅圈进一步升级,提出“一个家·三张桌子·五顿饭”,通过需求细分放大国民厨房优势,线上策略随之调整。
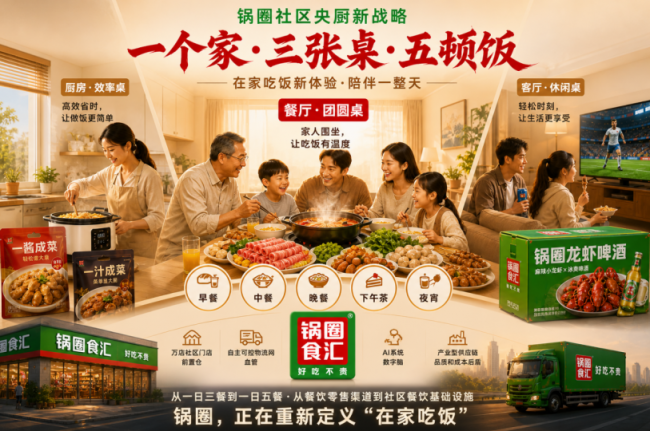
据了解,锅圈搭建了两套分工明确的内容矩阵:锅圈食汇抖音直播矩阵,对应“餐桌”场景;锅圈农场直播矩阵,对应日常备餐的“厨房桌”与休闲时刻的“客厅桌”场景。
锅圈食汇矩阵采用“总部—省区—门店”三级架构。总部层面布局全品类主账号,并拆分火锅、烧烤、龙虾等垂直品类账号,负责打造品牌级爆品、策划大场直播与热点营销,对外联动明星达人合作矩阵,放大场景传播与公域曝光;省区层面落地区域直播间,推进本地化货盘与区域化运营,适配不同地域的家庭口味偏好;最基层为门店职人计划,内部称为“满天星”,赋能门店店员将直播间下沉至社区周边,聚焦3公里范围内的本地化经营。截至2026年7月,全国已有近万家门店参与“满天星”项目,7个月累计带动交易额1.9亿元,视频播放量超3.5亿。
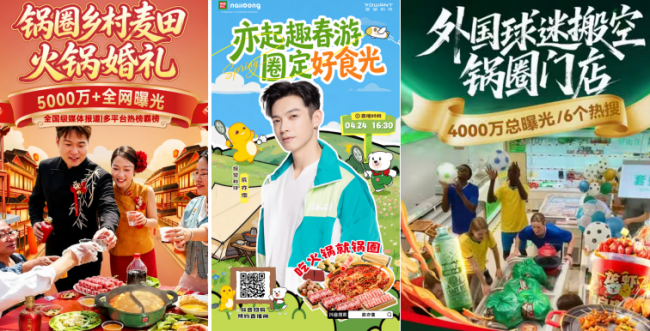
“满天星”计划对门店而言,不仅是组织能力的下沉,更有真金白银的补贴托底。据锅圈9月最新激励政策,总部不仅设立了专项投流奖金池,为达标门店即时匹配不等的流量支持,还针对短视频与直播业绩设立了云豆奖励。从新账号开播的冷启动补贴,到累计GMV的大额投流,让门店在做内容的同时,能获得实打实的业绩增量。
另一套锅圈农场矩阵走垂直账号路线。官方号、自营号、生鲜号、本地生活号、大海搬回家等7个细分账号,分别覆盖榴莲、虾仁、雪糕、甜点等品类,单品聚焦、精准触达不同需求人群。农场突破了门店物理货架的SKU局限,通过线上“无限货架”补齐家庭后厨与客厅的消费需求。2026年3月农场直播启动,首推金枕榴莲上线不到40天销售额突破1亿元,半年内跑出2.4亿元规模,为全平台引流新会员近300万。
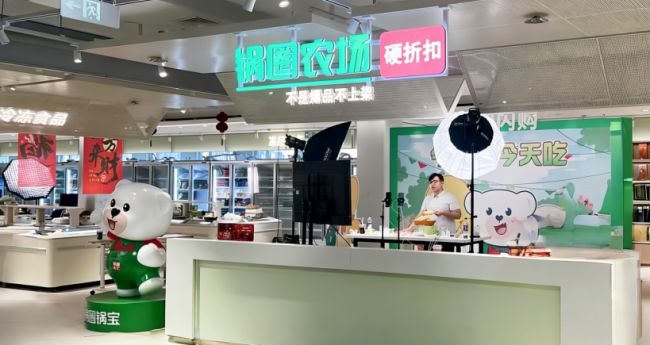
需要注意的是,农场直播的这些品类,并没有绕过门店。榴莲、海鸭蛋等商品线上下单后,由供应链统一配至门店,由门店完成终端履约。
从行业视角看,瑞幸构建价格心智、蜜雪打造IP内容、锅圈锚定“在家吃饭”拆解场景,路径不同,但都在回答同一个命题:线上业务如何与自身经营深度融合。需求分层、货找人触达,是这套线上布局的基本逻辑。
三、消费决策迁移:场景心智与品质可视化的双重变局
矩阵搭建之后,真正决定内容效率的,是内容本身锚定了什么样的消费需求。
一个值得注意的行业变化是,中国家庭餐饮的决策方式,正在从“看见品类”转向“看见人”,消费者不再只是为一个品类买单,而是在为自己某一刻、某一种生活状态买单。锅圈的内容体系,回应了这一结构性变化。
1. 从“品类心智”到“场景心智”
小红书发布的《2026消费者决策路径洞察报告》指出,消费者的购买决策正从“我需要某个品类”转向“我要解决某个具体问题”,报告将这一趋势概括为“从品类心智到场景心智”。美团研究院的调研数据进一步印证了这一变化:超过65%的消费者在购买食材时,决策发生在“想到一个具体用餐场景”之后,而非“浏览品类货架”之时。换句话说,谁能先回答“这顿饭怎么吃”,谁就更有可能拿到订单。
早餐、午餐、晚餐、下午茶、夜宵,每个场景的决策逻辑各不相同。传统零售把商品摆上货架,由消费者自行搭配;锅圈内容电商的逻辑,是把“怎么吃”的思考前置,直接输出完整的用餐方案。
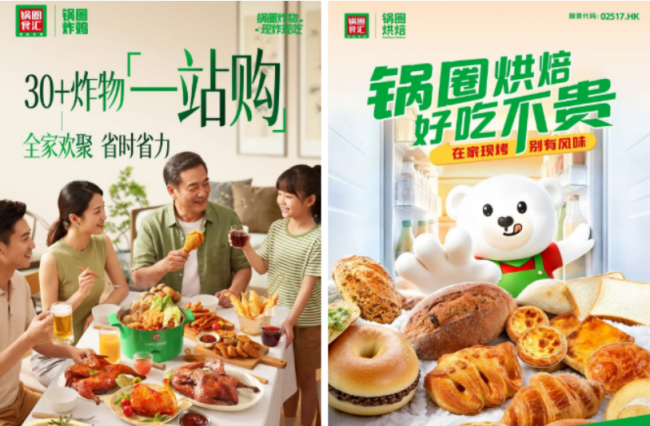
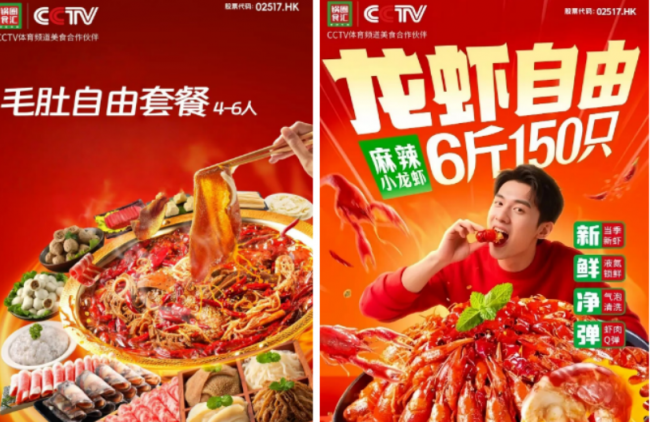
在火锅烧烤主赛道,锅圈打法已跑出规模:2024年“99元毛肚自由火锅套餐”销售额突破5亿元;2025年“火锅自由”系列套餐GMV突破15亿元。随着烘焙、饮品、炸物等品类加入,内容切口也从多人聚餐延伸至日常用餐——赶时间的早餐、周末的下午茶,都是家庭高频遇到的具体场景。
一个值得单独关注的细分方向是一人食。全国一人户家庭已超过1.25亿户,单人用餐正从“将就”转向年轻人的“主动悦己”。锅圈针对性推出一人食小火锅系列内容,传递“一个人在家也要好好吃饭”的品牌心智,分量适配、搭配完整的单人就餐方案,让用户在刷到内容的同时就完成了“吃什么、怎么配”的决策。
品牌的价值衡量标准,正从货架上的SKU数量,转向它能覆盖多少消费场景、提供多少解决方案。
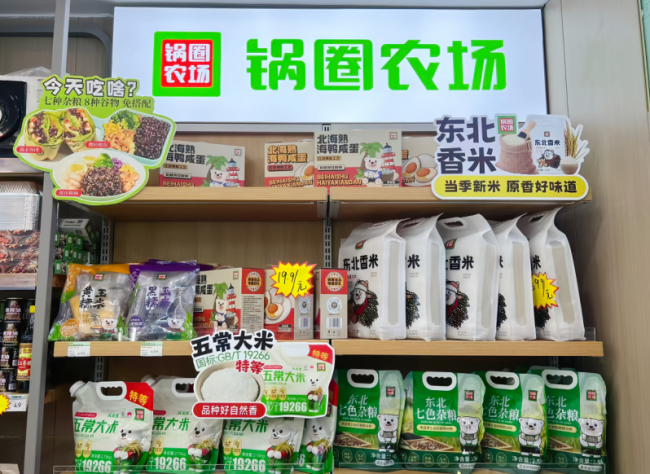
2. 品质诉求从“概念背书”走向“可视可感”。 与场景分化并行的,是品质诉求的升级。中国消费者协会数据显示,72.3%的消费者选购食品时会主动查看配料表,61.2%的消费者重点关注原料真实产地。透明可追溯,已成为食品消费的核心决策因素之一。 基于这一趋势,锅圈把直播间从门店延伸到了产业源头。创始人杨明超以“农夫老杨”身份走进锡林郭勒草原,镜头里的羊群、马头琴、牧草与落日,把羊的品种特点、风味来源、生长环境直接呈现给消费者。对观众而言,画面的真实感远胜于口播——人们关心的不只是价格,还有这只羊来自哪里、如何养殖、品质是否稳定。从草原环境到现场讲解,构成了对产品信任的第一层证据。 锅圈农场也为这类内容提供了更多题材。东北香米、北海海鸭蛋等源头直采的地标性农产品,主打“不是爆品不上架”,各自连接着不同的产地故事和地方生活。数据显示,自锅圈农场开播以来,全渠道GMV已突破数亿元,新增用户近300万。 品牌的价值衡量标准,正从货架上的SKU数量,转向它能覆盖多少消费场景、提供多少解决方案。 四、网络复用:从开店扩张到存量提效
理解锅圈线上业务的价值,最终要回到一个具体的问题:它让已有的1.2万家门店,多获得了多少次被消费者选择的机会。
对于门店来讲,线上是其需求的放大器。锅圈和纯线上电商最根本的区别,在于它已经握着一张覆盖全国的实体网络。做直播、做闪购、做即时配送,不需要另起炉灶建仓配体系,新增订单可以直接落到附近门店完成履约。在行业普遍往“店仓一体”方向走的当下,这是已拥有重资产网络的企业才走得通的路径。
锅圈农场的榴莲是个直观样本。这类农产品对库存和损耗要求高,让每家门店大量备货并不现实。线上给出的解法是:先用内容聚合需求,再由供应链统一配货,用户线上下单、到店自提,门店的物理货架被线上打开。大店升级的逻辑同理:门店扩到150平以上、SKU翻倍后,最需要的是让周边更多家庭知道并用上这些新供给,线上内容和闪购承担的就是这个作用。
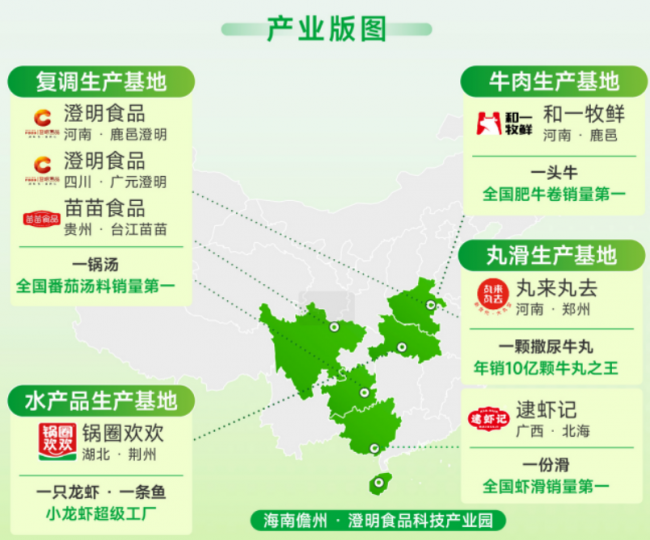
此外,线上又作用于产业,承担“需求翻译器”的角色。锅圈的食品生产已覆盖调味料、牛肉、丸滑、水产等核心品类,线上聚合的消费数据,可以反过来告诉工厂什么规格好卖、什么口味受欢迎。
更值得注意的是时机。锅圈选择在门店仍在净增的阶段,主动将资源投向单店效率。这背后是发展逻辑的切换:从追求门店数量的外延扩张,转向提升整个网络运行效率的内涵增长。万家门店的规模优势,能否真正转化为经营效率优势,取决于线上、线下、产业三者能否跑通协同。
结语
锅圈的线上探索,提供了一个值得观察的样本:当一家企业拥有1.2万家实体门店,线上业务的价值不在于另起炉灶,而在于让已有网络被更高效地调用。
这条路的效果仍需更长时间检验,但“从数量到效率”的方向,正在成为连锁零售行业的共同命题。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)