



图片:上海北外滩临平路地铁站轻居酒店
9月,上海北外滩临平路地铁站轻居酒店开门迎客,标志着亚朵集团旗下轻居酒店3系迎来第200家开业门店。
2023年2月,轻居「水空蓝」3.0发布;2024年12月,开业门店达到100家;2025年4月,「水空蓝」3.3焕新发布。到2026年9月,轻居酒店迎来第200家开业门店,第二个100家只用了21个月。从100家到200家,轻居酒店的规模增长在提速。
与此同时,消费者选酒店越来越在意“值不值”:价格要合适,品质要扎实,最好还能满足情绪价值。对投资人来说,品牌能不能把体验做好、把成本算清、把收益跑出来,同样重要。
轻居如何在这些问题之间找到解法?答案藏在两个字里——平衡。
如何做到平衡?体验做好、成本算清、收益跑通
如何做到“平衡”?核心在三个关键词。
一是体验:识别用户需求,守住核心体验,做出记忆点。
延续亚朵集团对体验的坚持,轻居酒店的产品设计,首先要回答用户真正需要什么。
轻居3.3的设计灵感来自热那亚的蓝色夜晚,以「水空蓝」为主色,营造松弛、开放的空间感。公区不再只是传统意义上的大堂,而是把休息、交流、办公、阅读和补给结合在一起:开放式前台、多功能餐吧、漂流书吧、吨吨吨补水站,以及可灵活调整的家具,让空间自己成为品牌记忆的一部分。
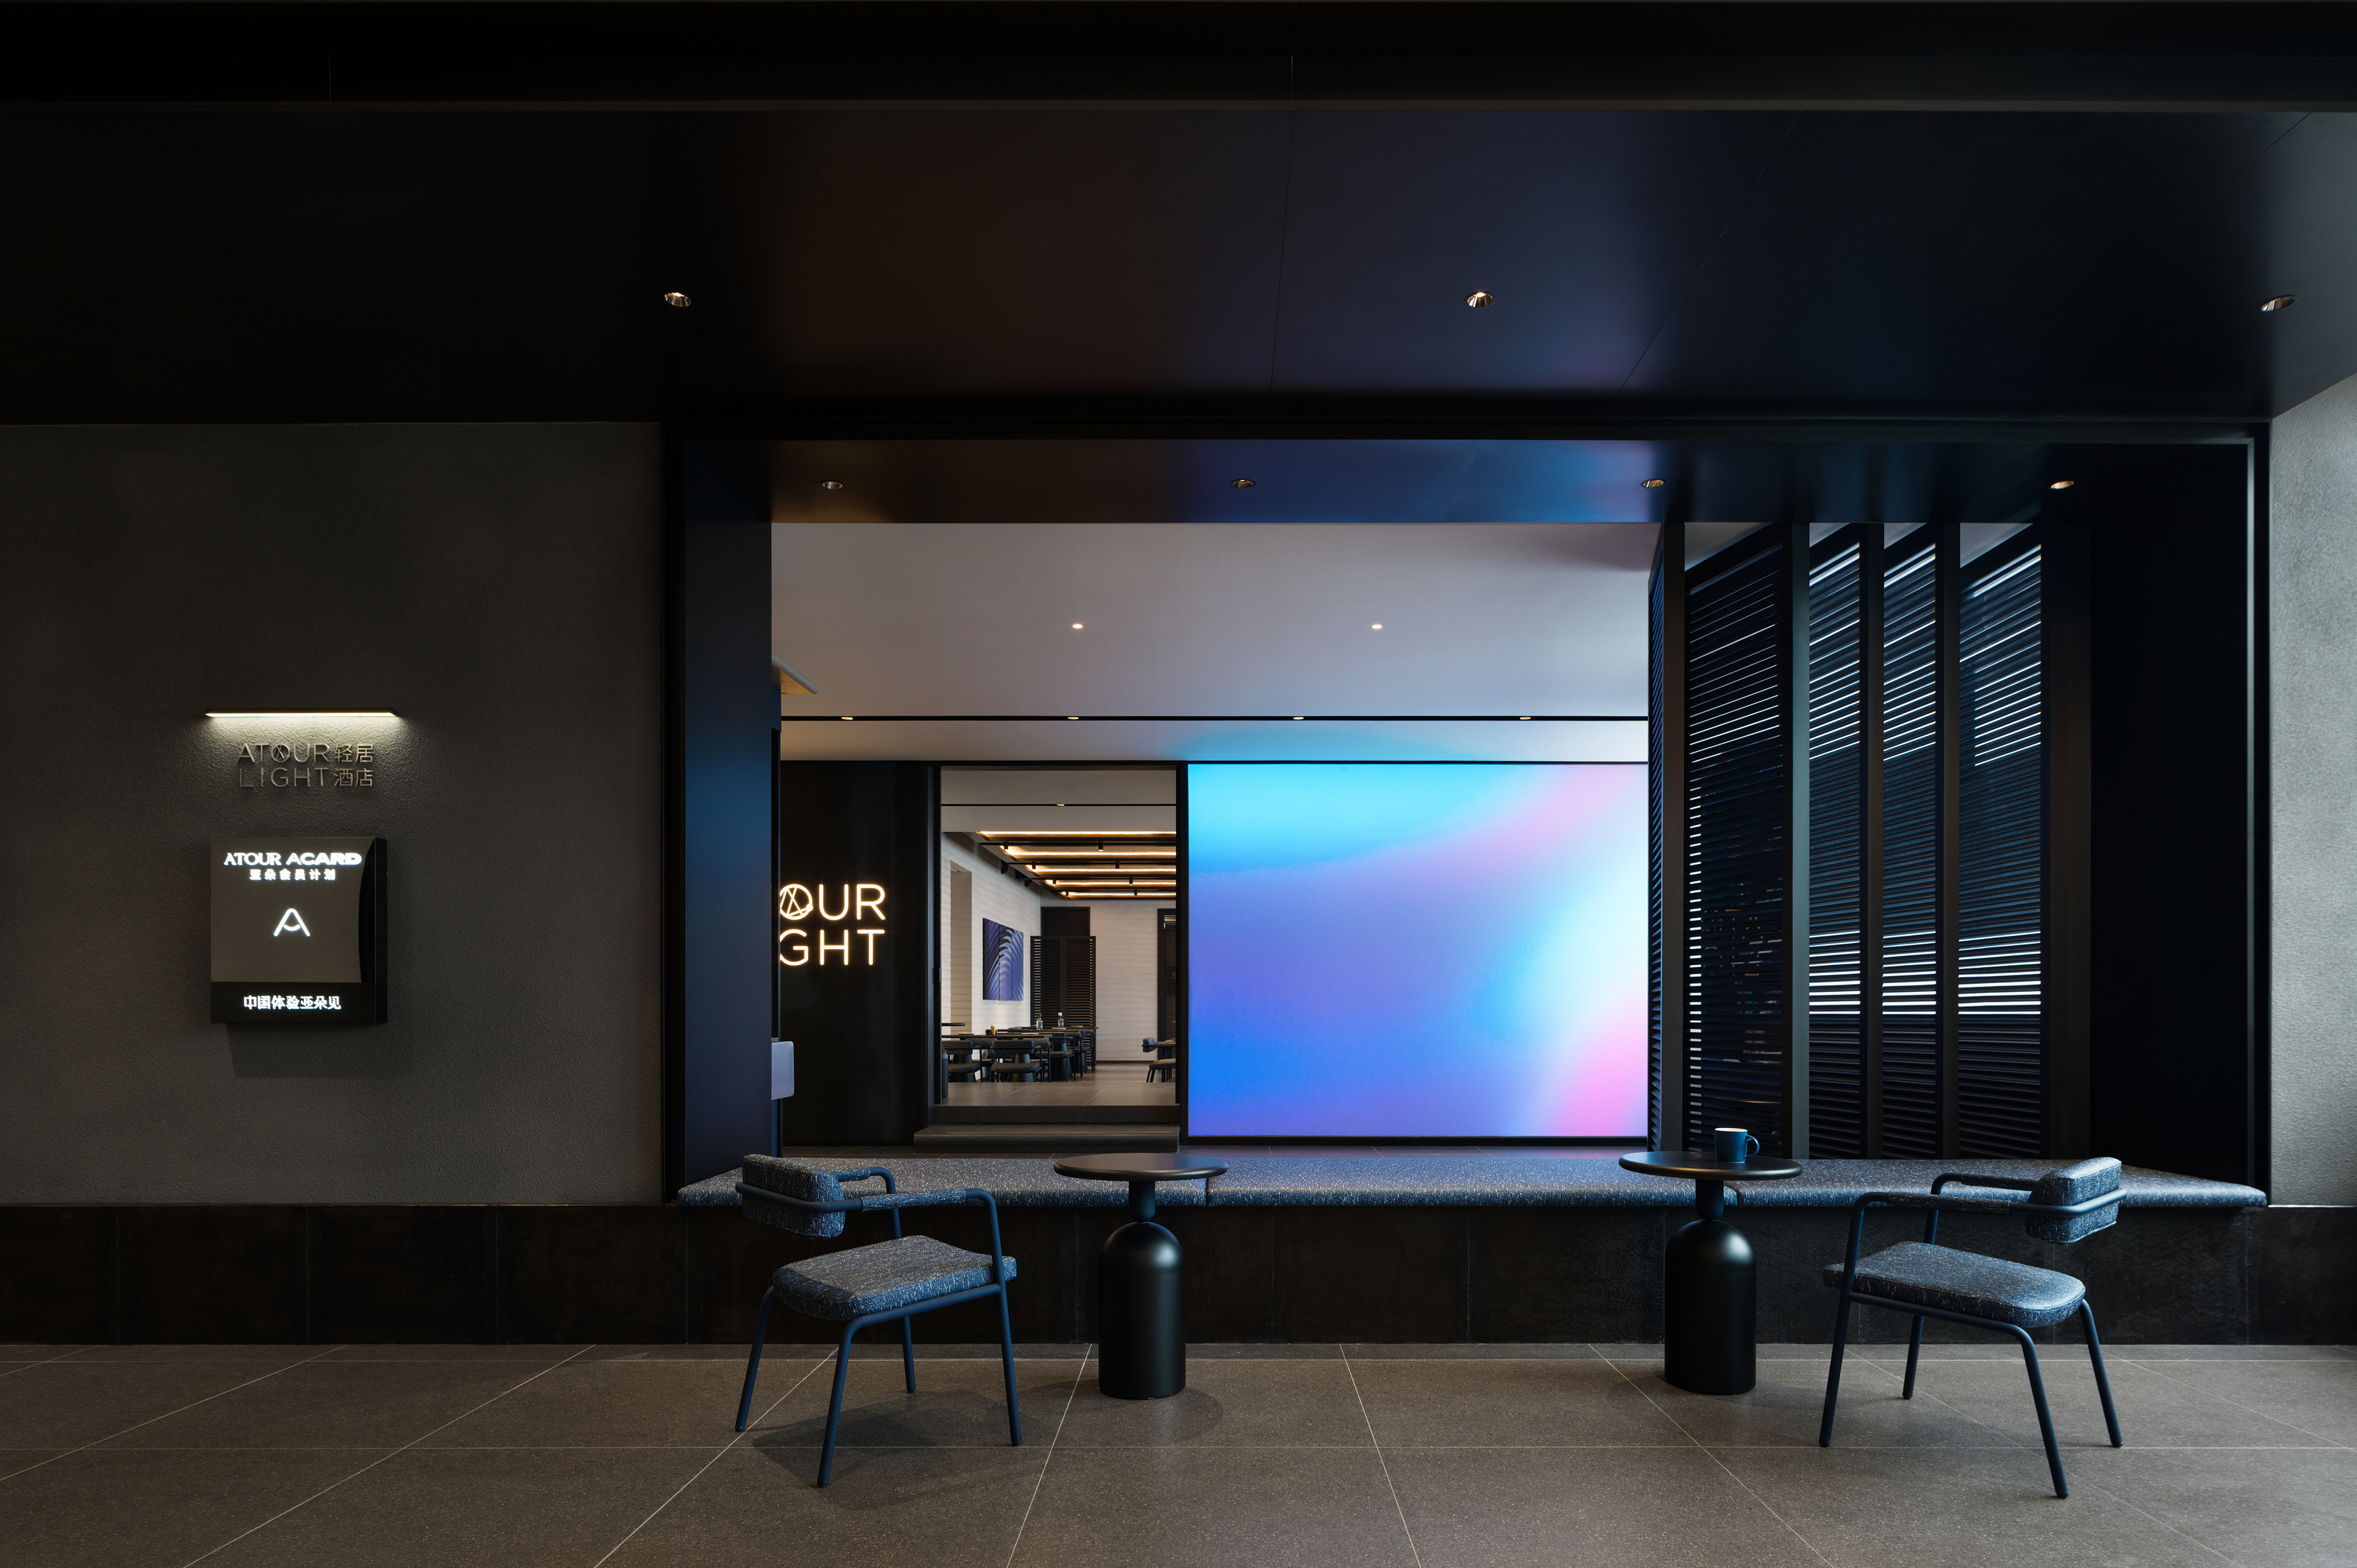
图注:轻居3.3无边界公区
回到客房,轻居选择守住的是住客最在意的核心体验。睡眠上,选用亚朵星球床品;休息区以卡座、书桌与高桌的组合,兼顾办公、用餐等不同场景;洗漱区则通过化妆镜、镜前灯、置物层板和吹风机收纳,回应用户细微处的使用需求。把有限的空间留给高频、真实的日常。
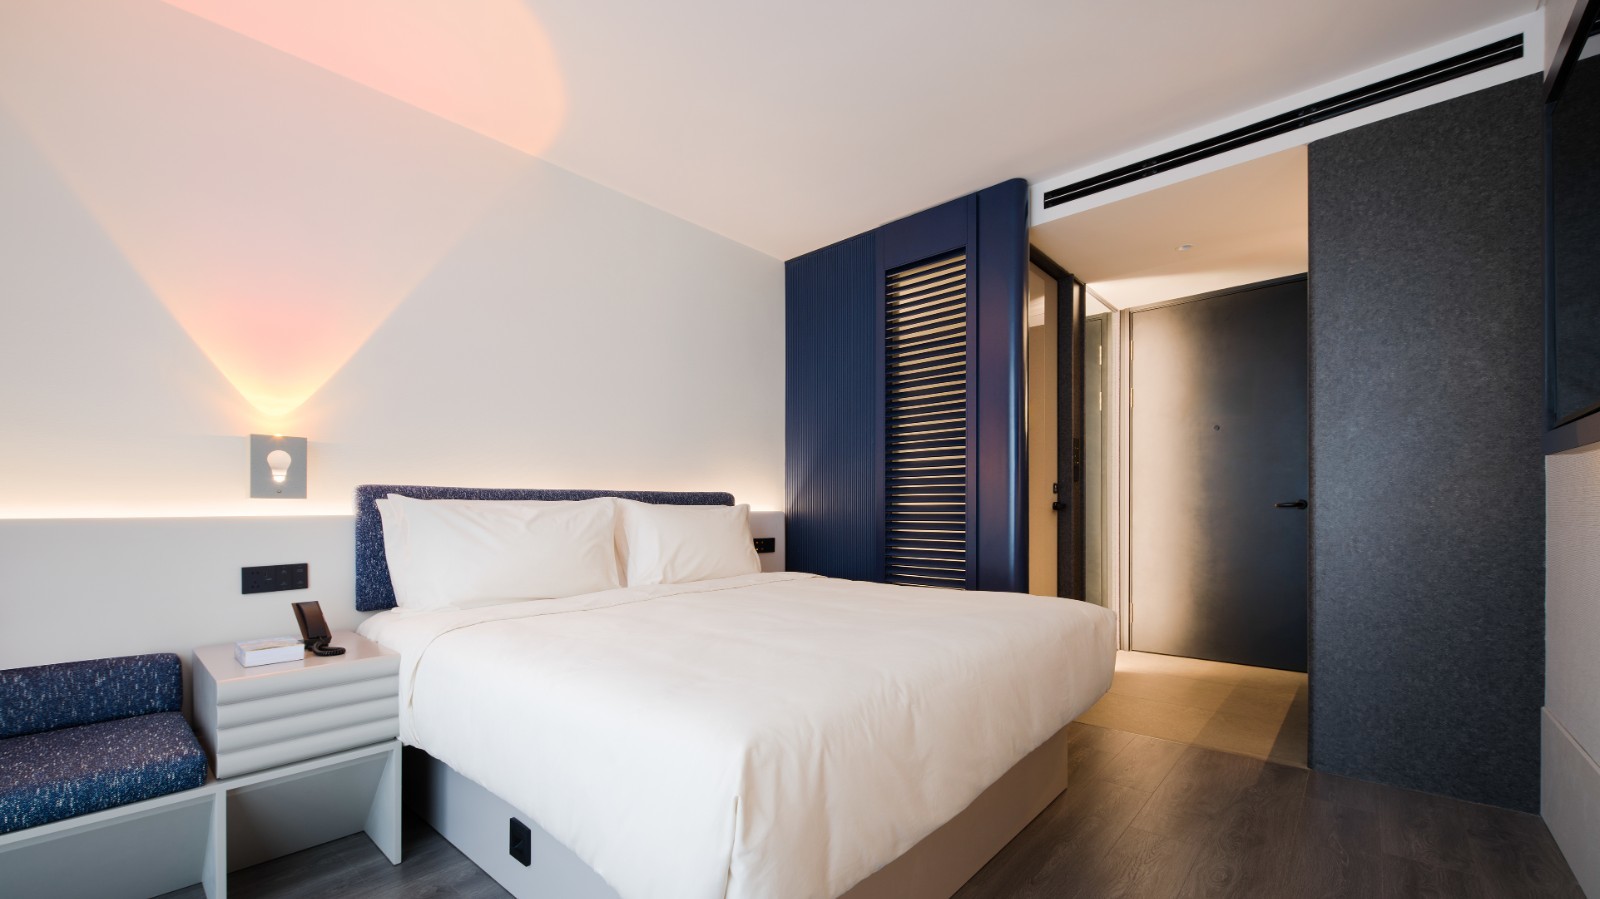
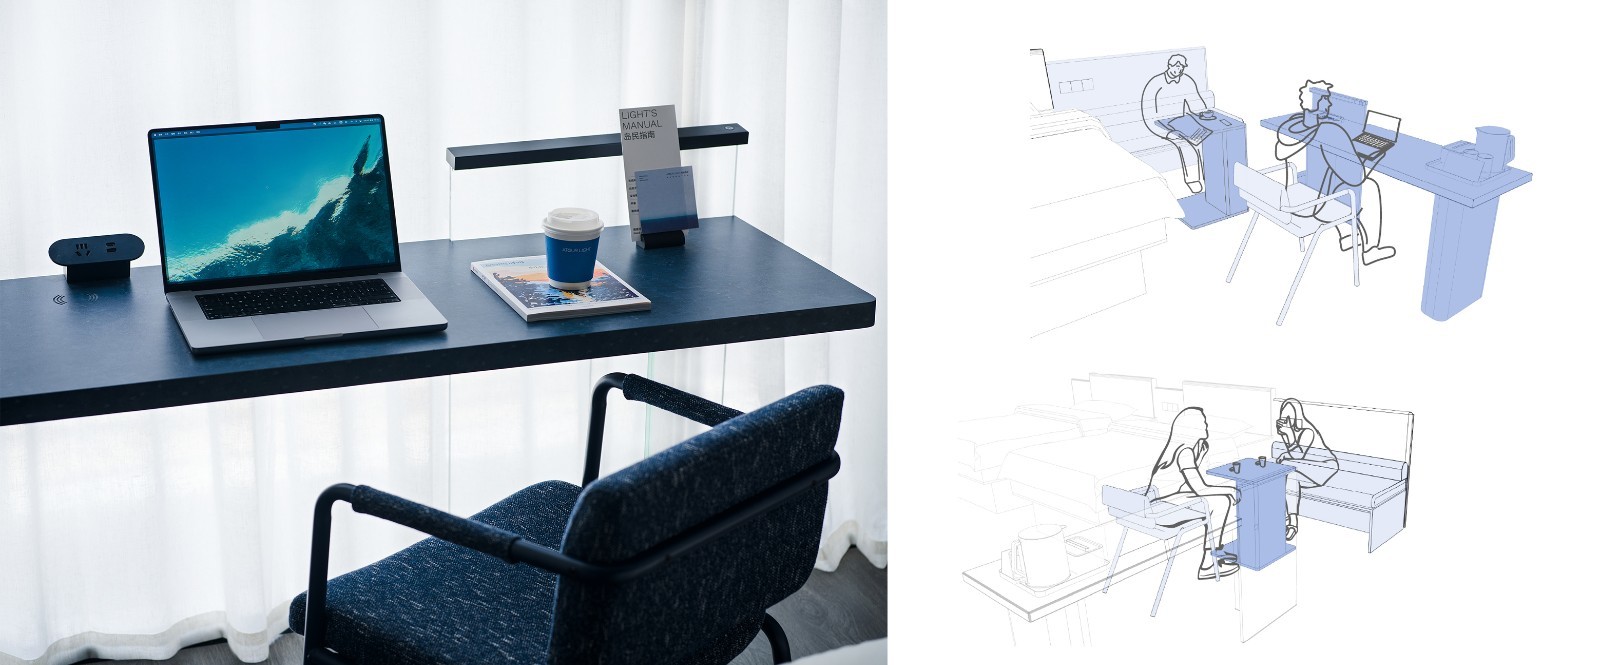
图注:轻居3.3客房
早餐也一样,新鲜现做打底,现烤华夫饼、DIY酸奶碗、现煮烫烫菜等做出记忆点,还有“早餐盲盒送给赖床的你”设计体验,留下一个轻松的小惊喜。
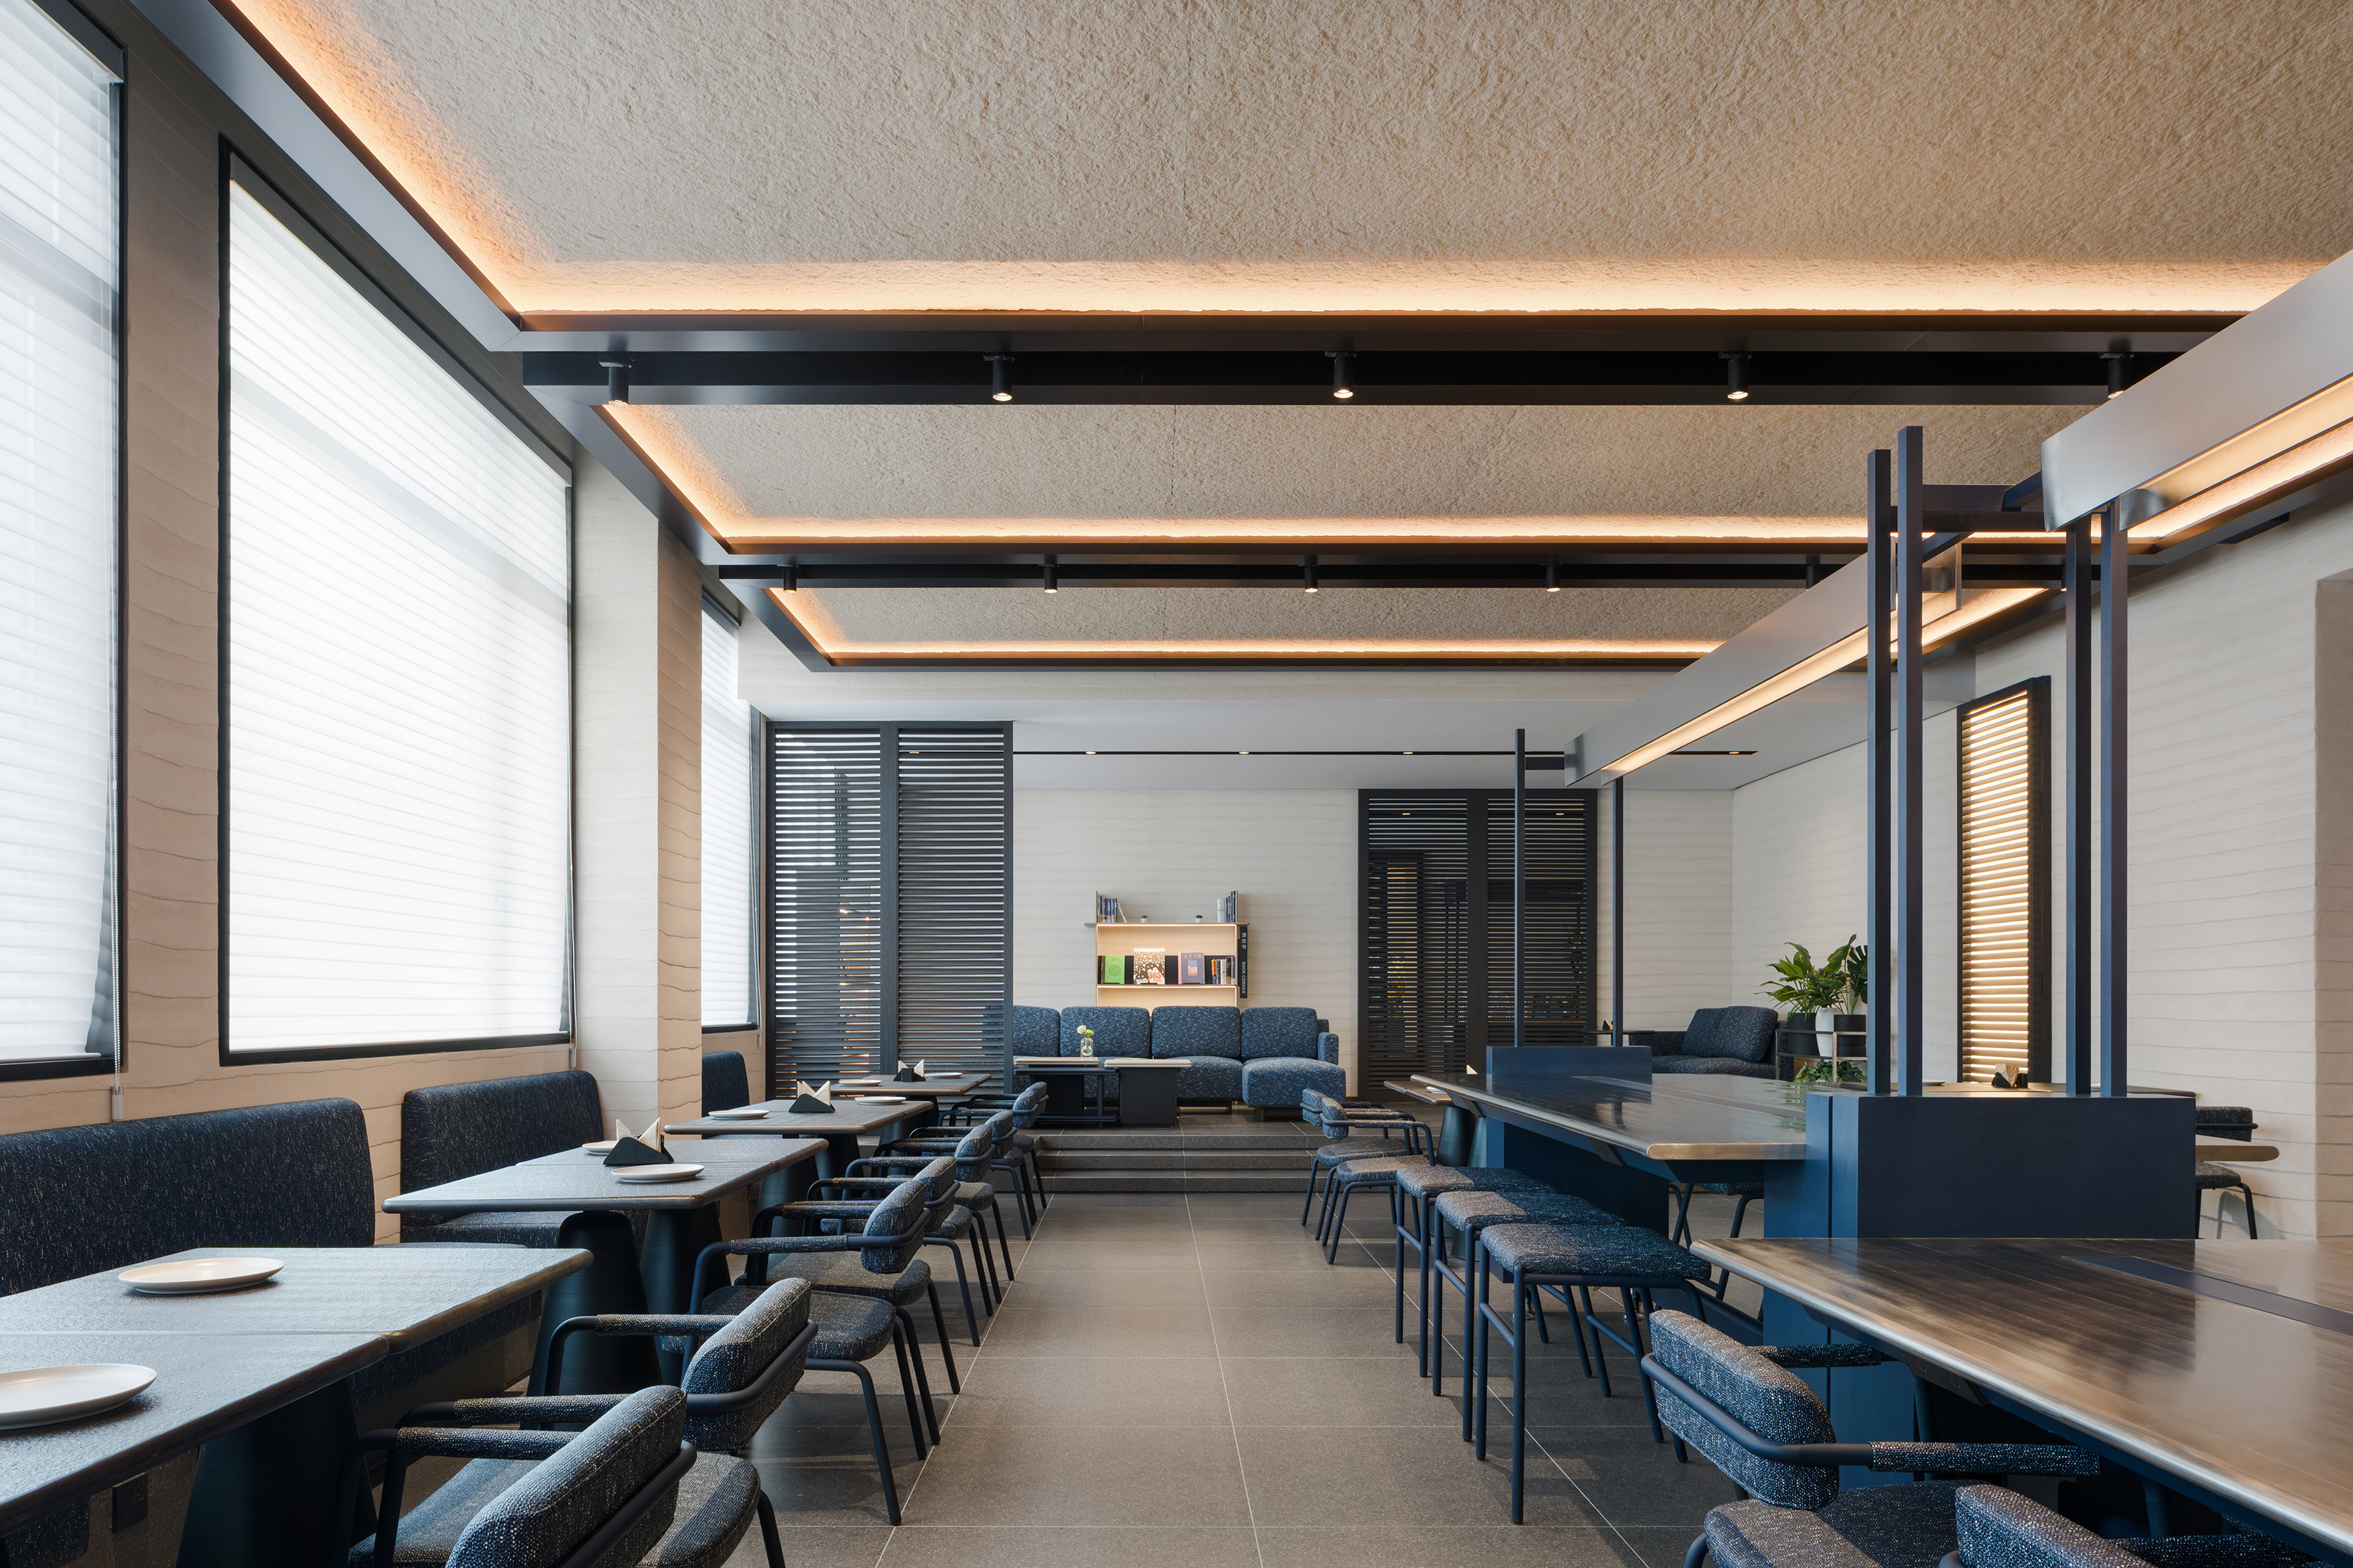
图注:轻居3.3餐吧
轻居酒店还持续用轻量联名为住客制造新鲜感。GXG零压借衣站、海豹王、圆周旅迹、海绵宝宝等合作,围绕“轻松”展开,把“轻”落地融入酒店场景,让住客愿意体验、拍照和分享。比起千篇一律的中端酒店,轻居既做出了品牌记忆点,也让用户入住变得有期待。
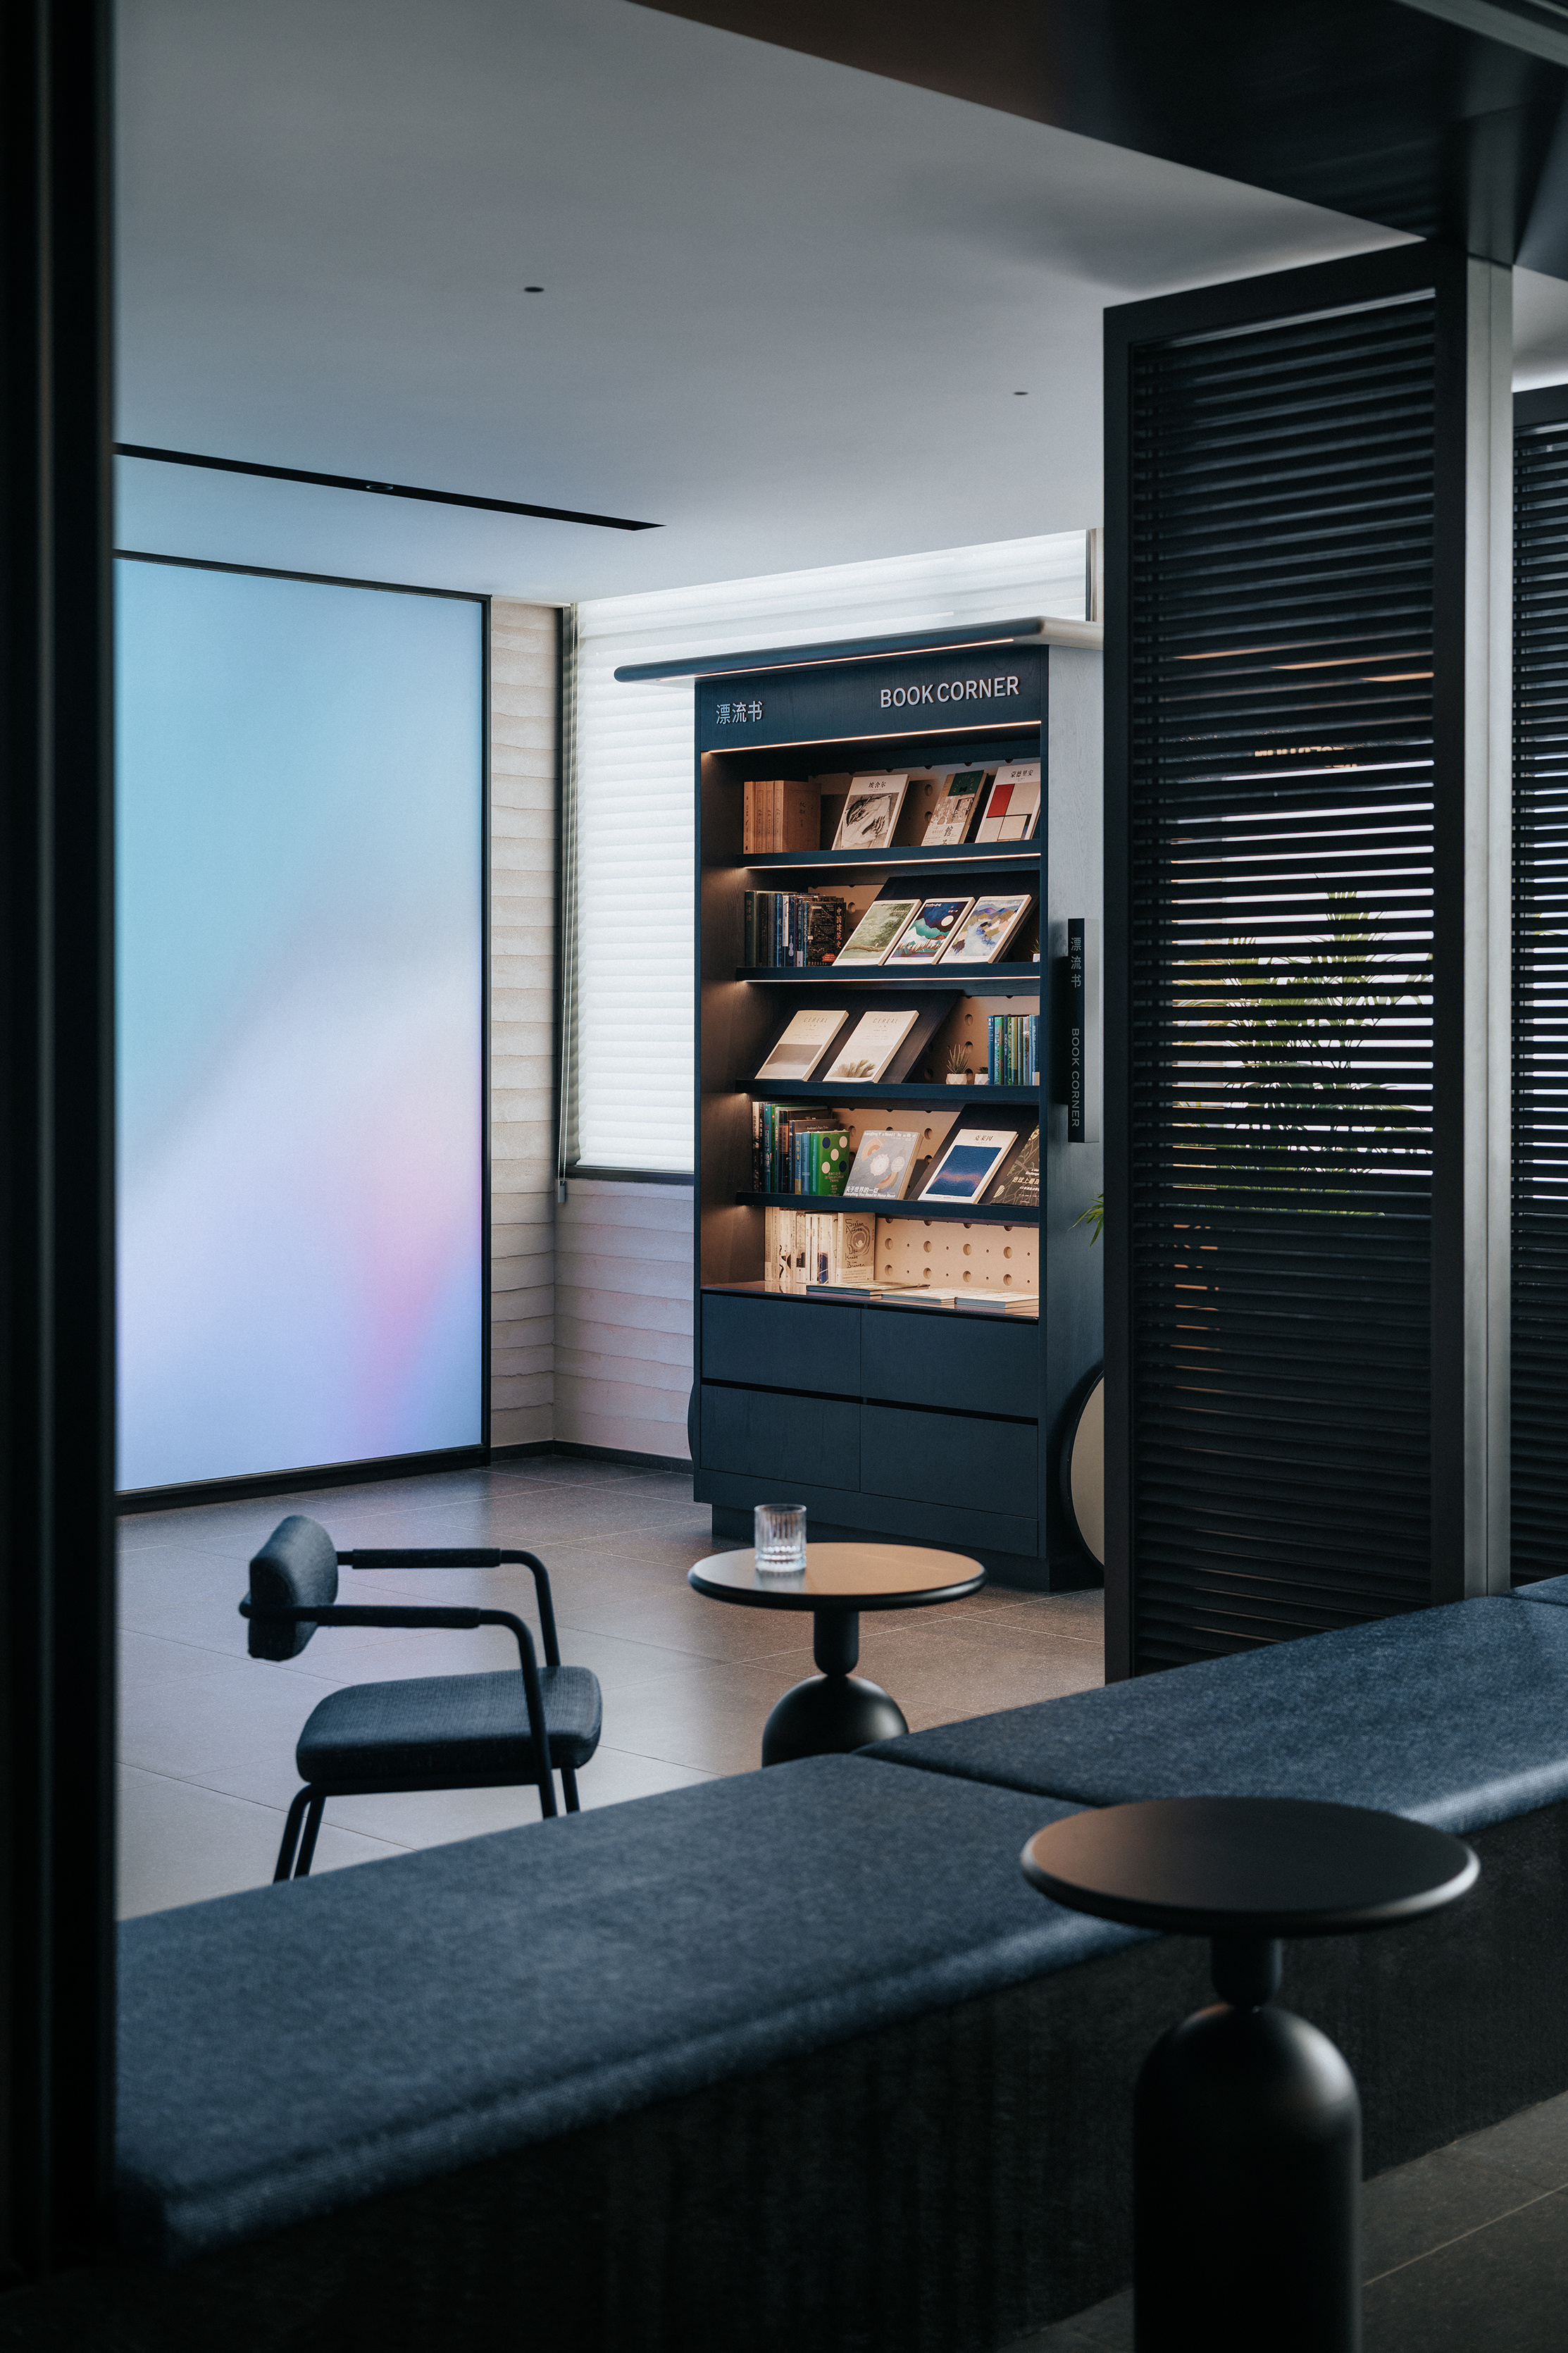
图注:轻居3.3漂流书吧
二是成本:营建和运营的钱,都花在该花的地方。
轻居单房造价10.89万元,通过模块化组合、活动家具和标准化部件降低施工复杂度,缩短筹建周期,提高空间利用率,让客房面积优化至18平方米起。健身房作为可选配项目,让加盟商能结合物业条件和客群需求安排投入。对投资人来说,物业能不能做、投入是多少、多久能开业,都需要在前期算清楚。
运营上,轻居把重复性工作交给工具和设备,让一线伙伴把时间留给住客。自助寄存柜、送物机器人承担寄存和配送等工作;有温度的创造性服务仍由人来完成,做到“不打扰,但需要的时候在”;物资则依托集团供应链优势。从抽样门店数据来看,轻居人房比集中在0.18—0.25区间,运营成本为80—120元/间夜。
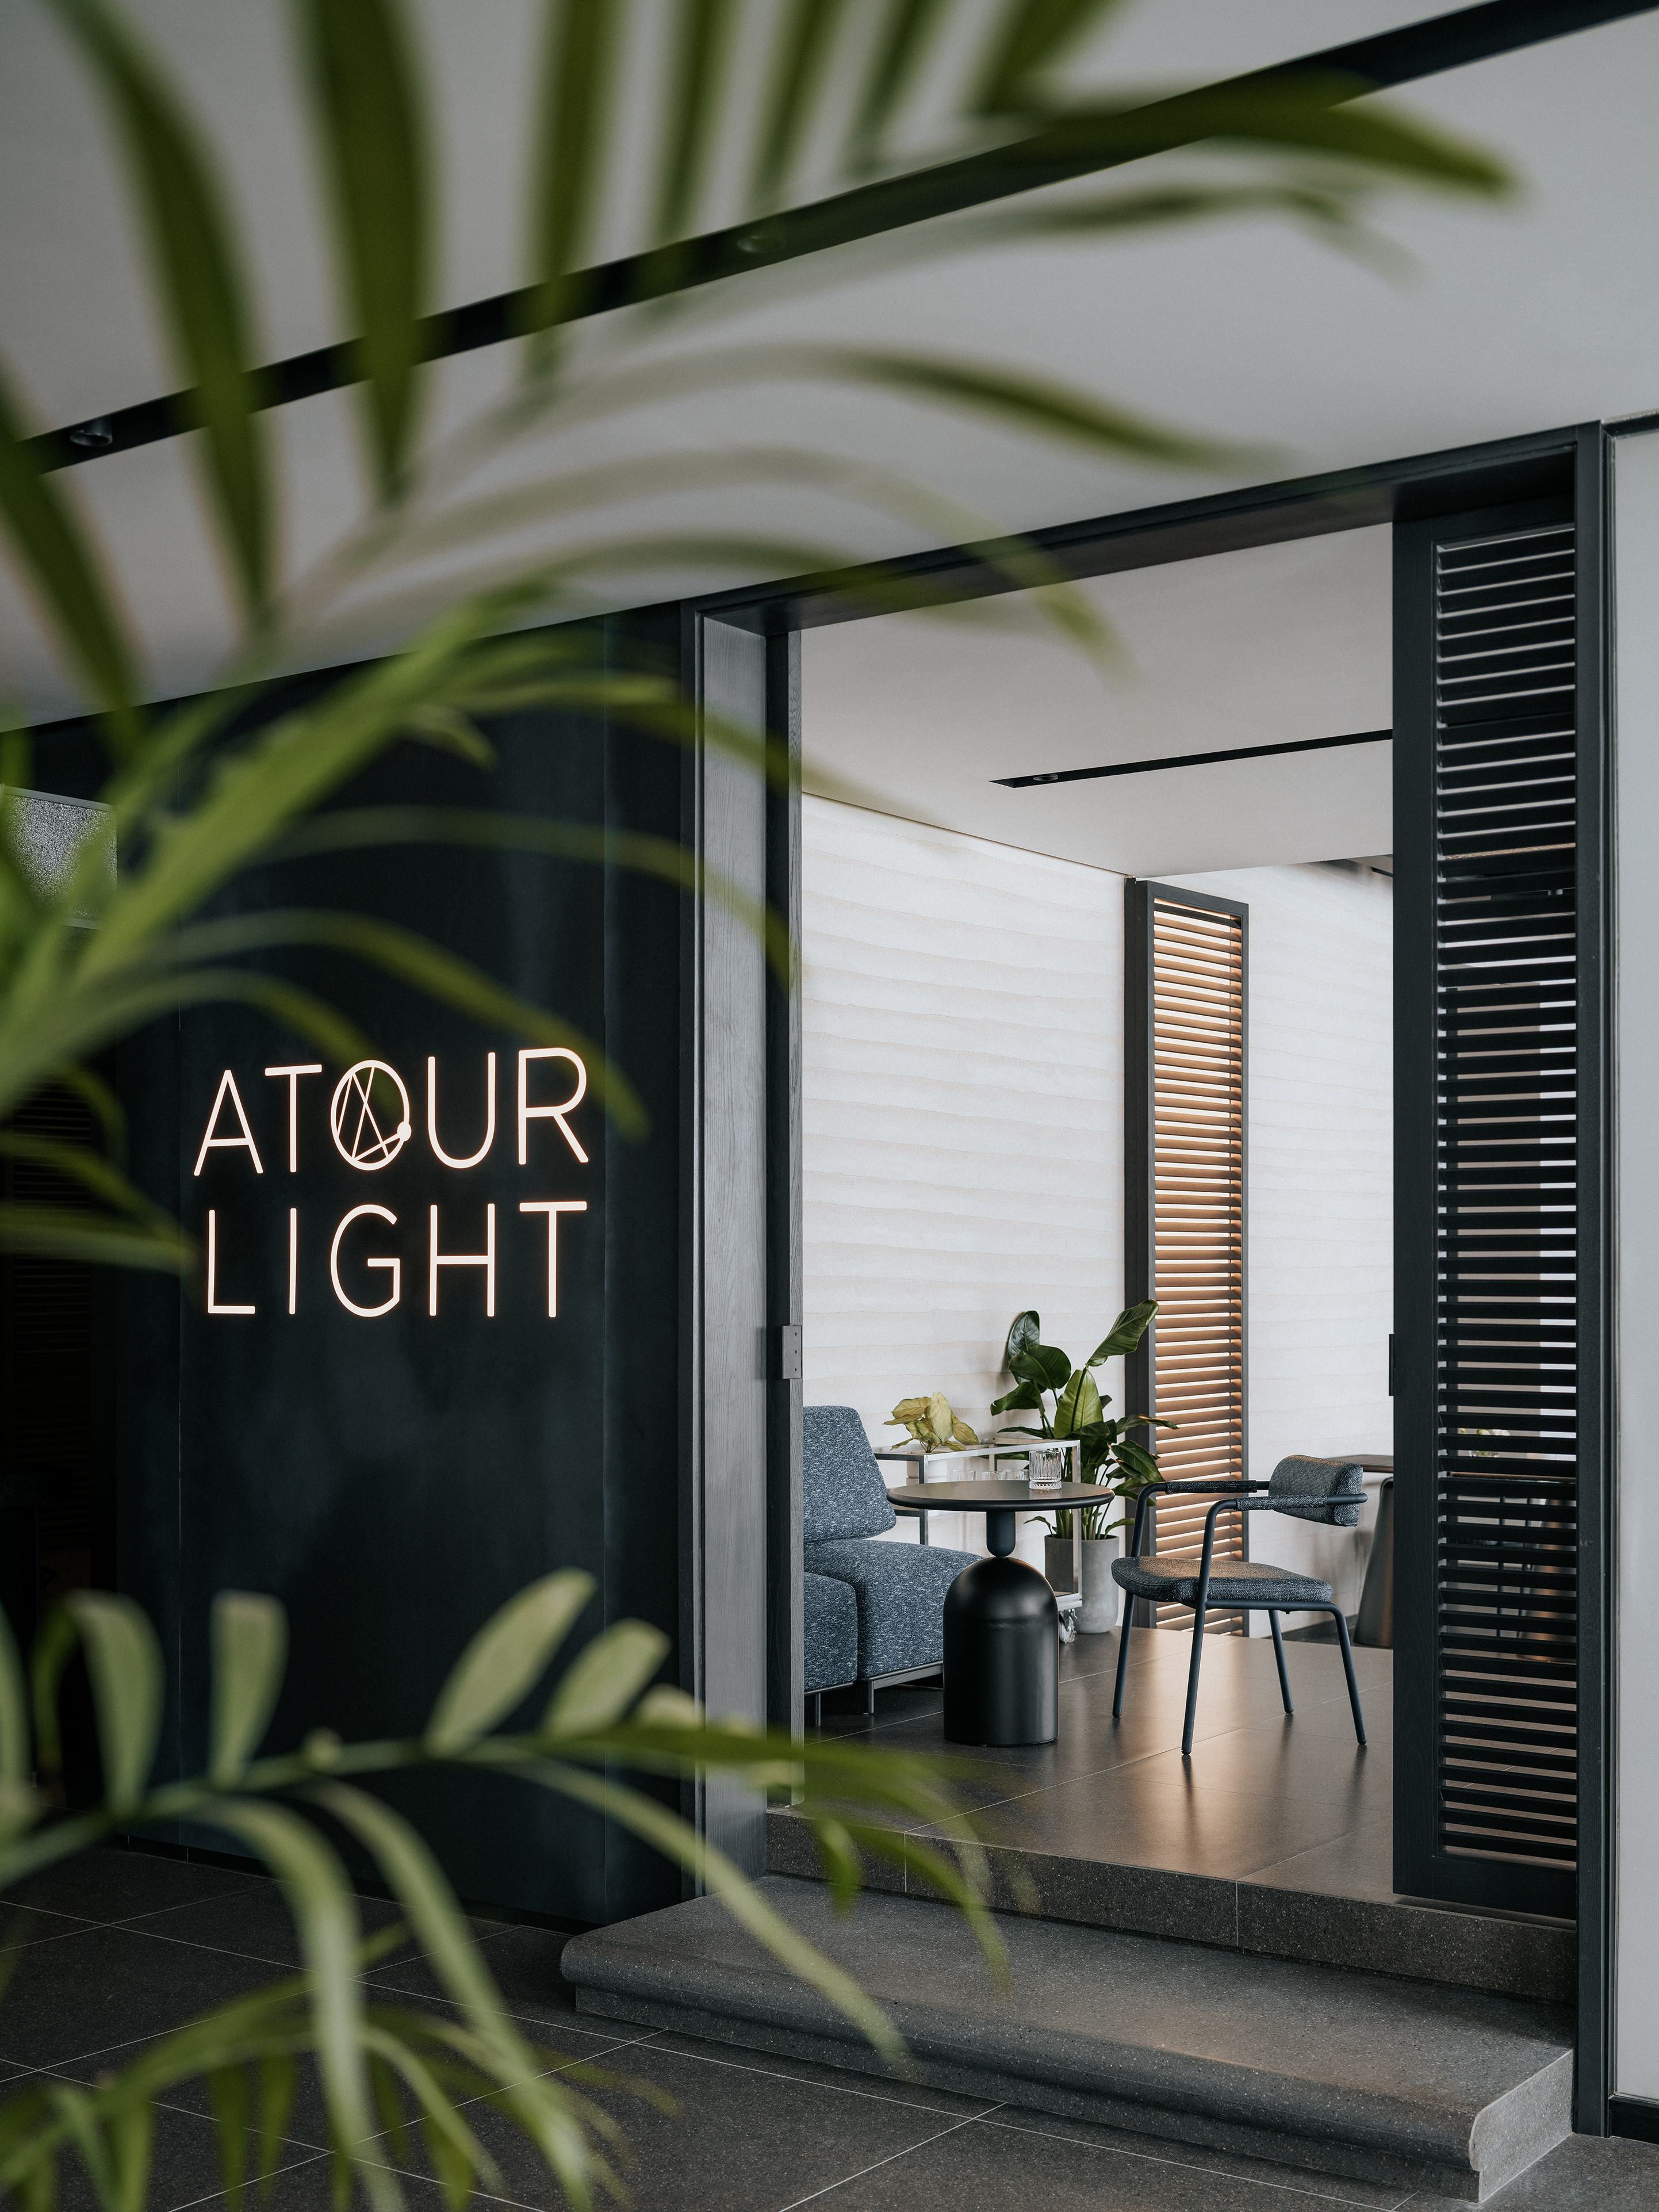
图注:轻居3.3无边界公区
三是收益:以集团会员托底,用体验和品牌溢价。
新店开业后能否尽快建立客源,是投资回报测算中的重要一环。
轻居酒店接入亚朵集团会员体系和中央预订系统。截至2026年二季度,亚朵集团会员规模达到1.2亿,中央预订系统销售间夜占比为61.5%。集团流量为新店带来客源基础,也有助于降低开业初期的爬坡不确定性。
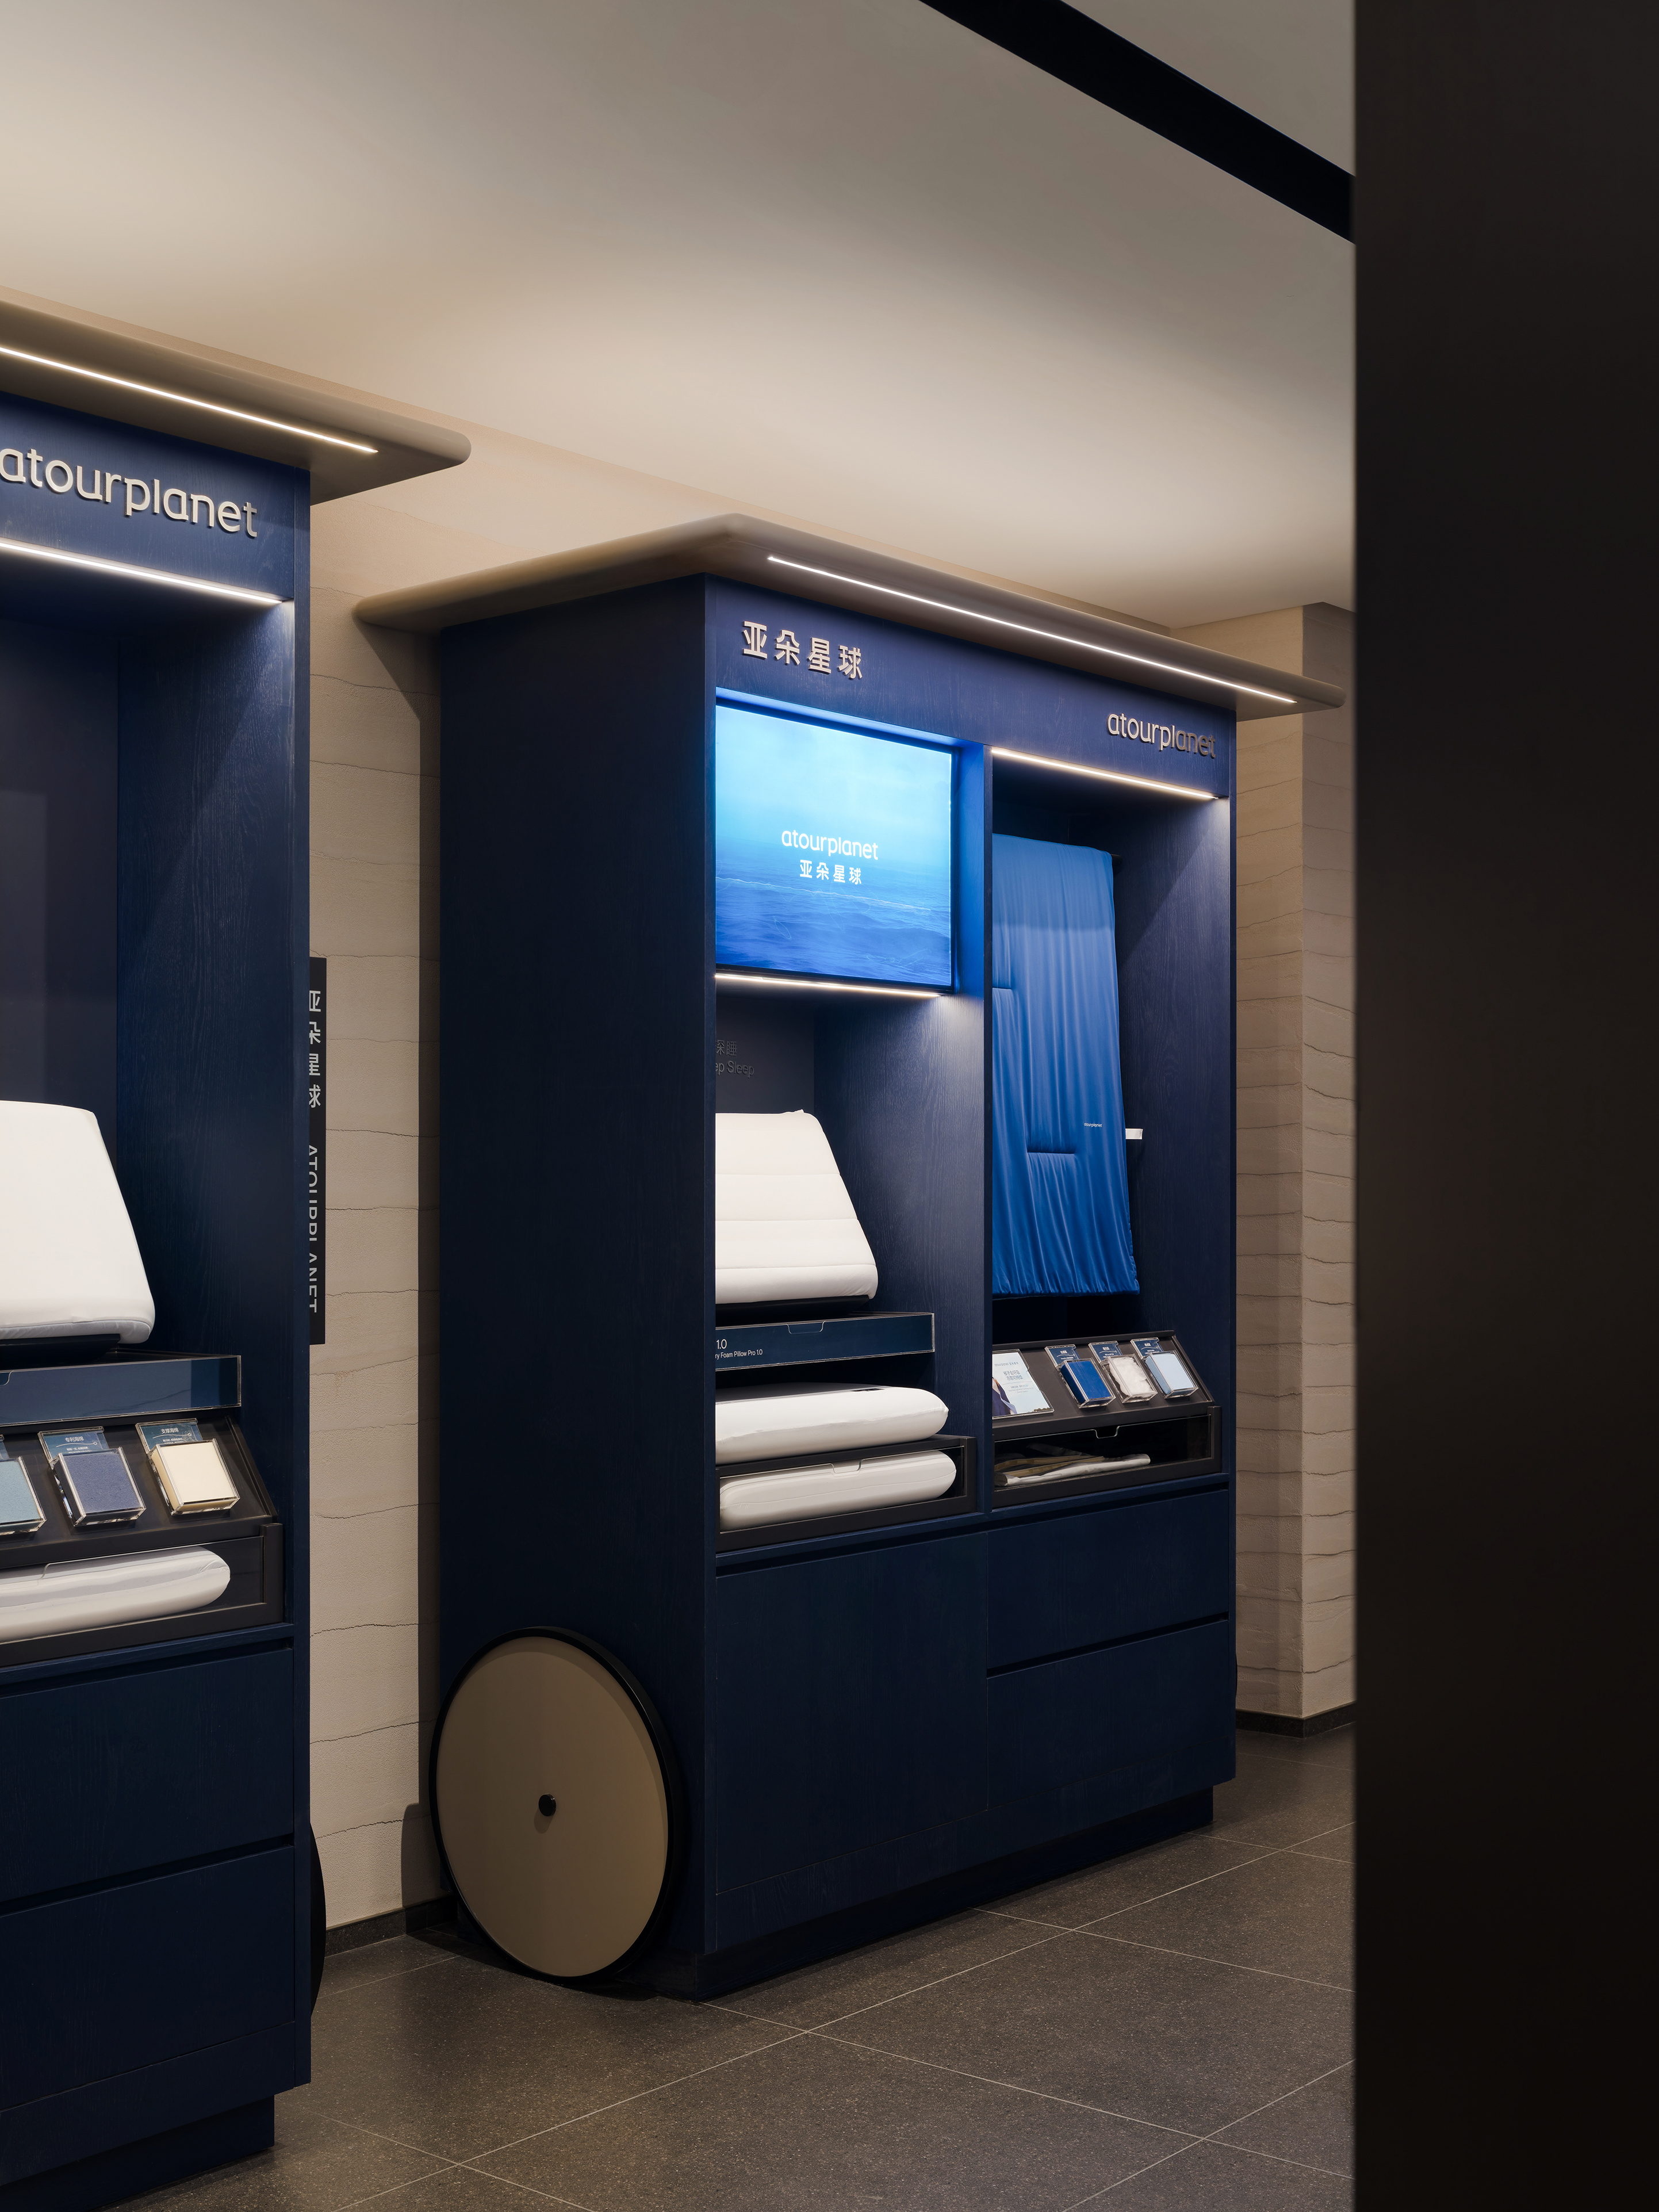
图注:轻居3.3亚朵星球
产品体验和品牌能力也体现在住客反馈与门店经营数据上。轻居3系酒店慧评网用户点评均分为4.92,2026年一季度,轻居3.3在营酒店RevPAR较轻居3.0高出10%以上,二季度在营酒店RevPAR超过340元。轻居投资模型测算回本周期 3—4 年,门店经营表现,就是这套 “平衡” 方法论的落地印证。
放在中端赛道里,这套模型跑出来什么?
店要开得出,账更要算得清。
投资模型好不好,要看品牌的三张答卷:收入端跑得怎么样、在竞争格局里站在什么位置、消费者买不买账。
在经营侧,从抽样数据来看,轻居可圈可点:
一是跑赢的是同商圈竞对,不是大盘——抽样门店在一线、新一线、二线城市的RGI全部大于1,这在存量竞争时代更接近投资安全感的定义,因为大盘涨不动的时候,份额只能从竞对嘴里抢;
二是新店爬坡不慢,回本周期的第一变量有了实据,例如两家轻居3.3新店在爬坡期就跑赢商圈竞对——北京大红门南四环中路店RGI 1.436、OCC 91.1%(3.3版样本最高),上海普陀镇坪路地铁站店RGI 1.139、OCC 89.0%;
三是满房与高价可以兼得,例如深圳北站枢纽东广场店OCC 96.3%、ADR 496元,广州琶洲会展广州塔店ADR 617元、RevPAR 554元(全表最高价),此外抽样门店ADR跨度357-617元(同一模型在不同商圈的适配弹性,远宽于“中端酒店400元封顶”的刻板印象);
四是版本之间没有断层,过去8个月RevPAR前三的门店横跨两个版本——3.0版的广州琶洲店554元居首,3.3版的上海北外滩外白渡桥店546元紧随,3.0版的深圳北站店501元第三,当产品快速迭代常常被质疑为“背刺老投资人”时,这组数字的回答很直接:新版本拉升的是新店起点,并没有让老店掉队。
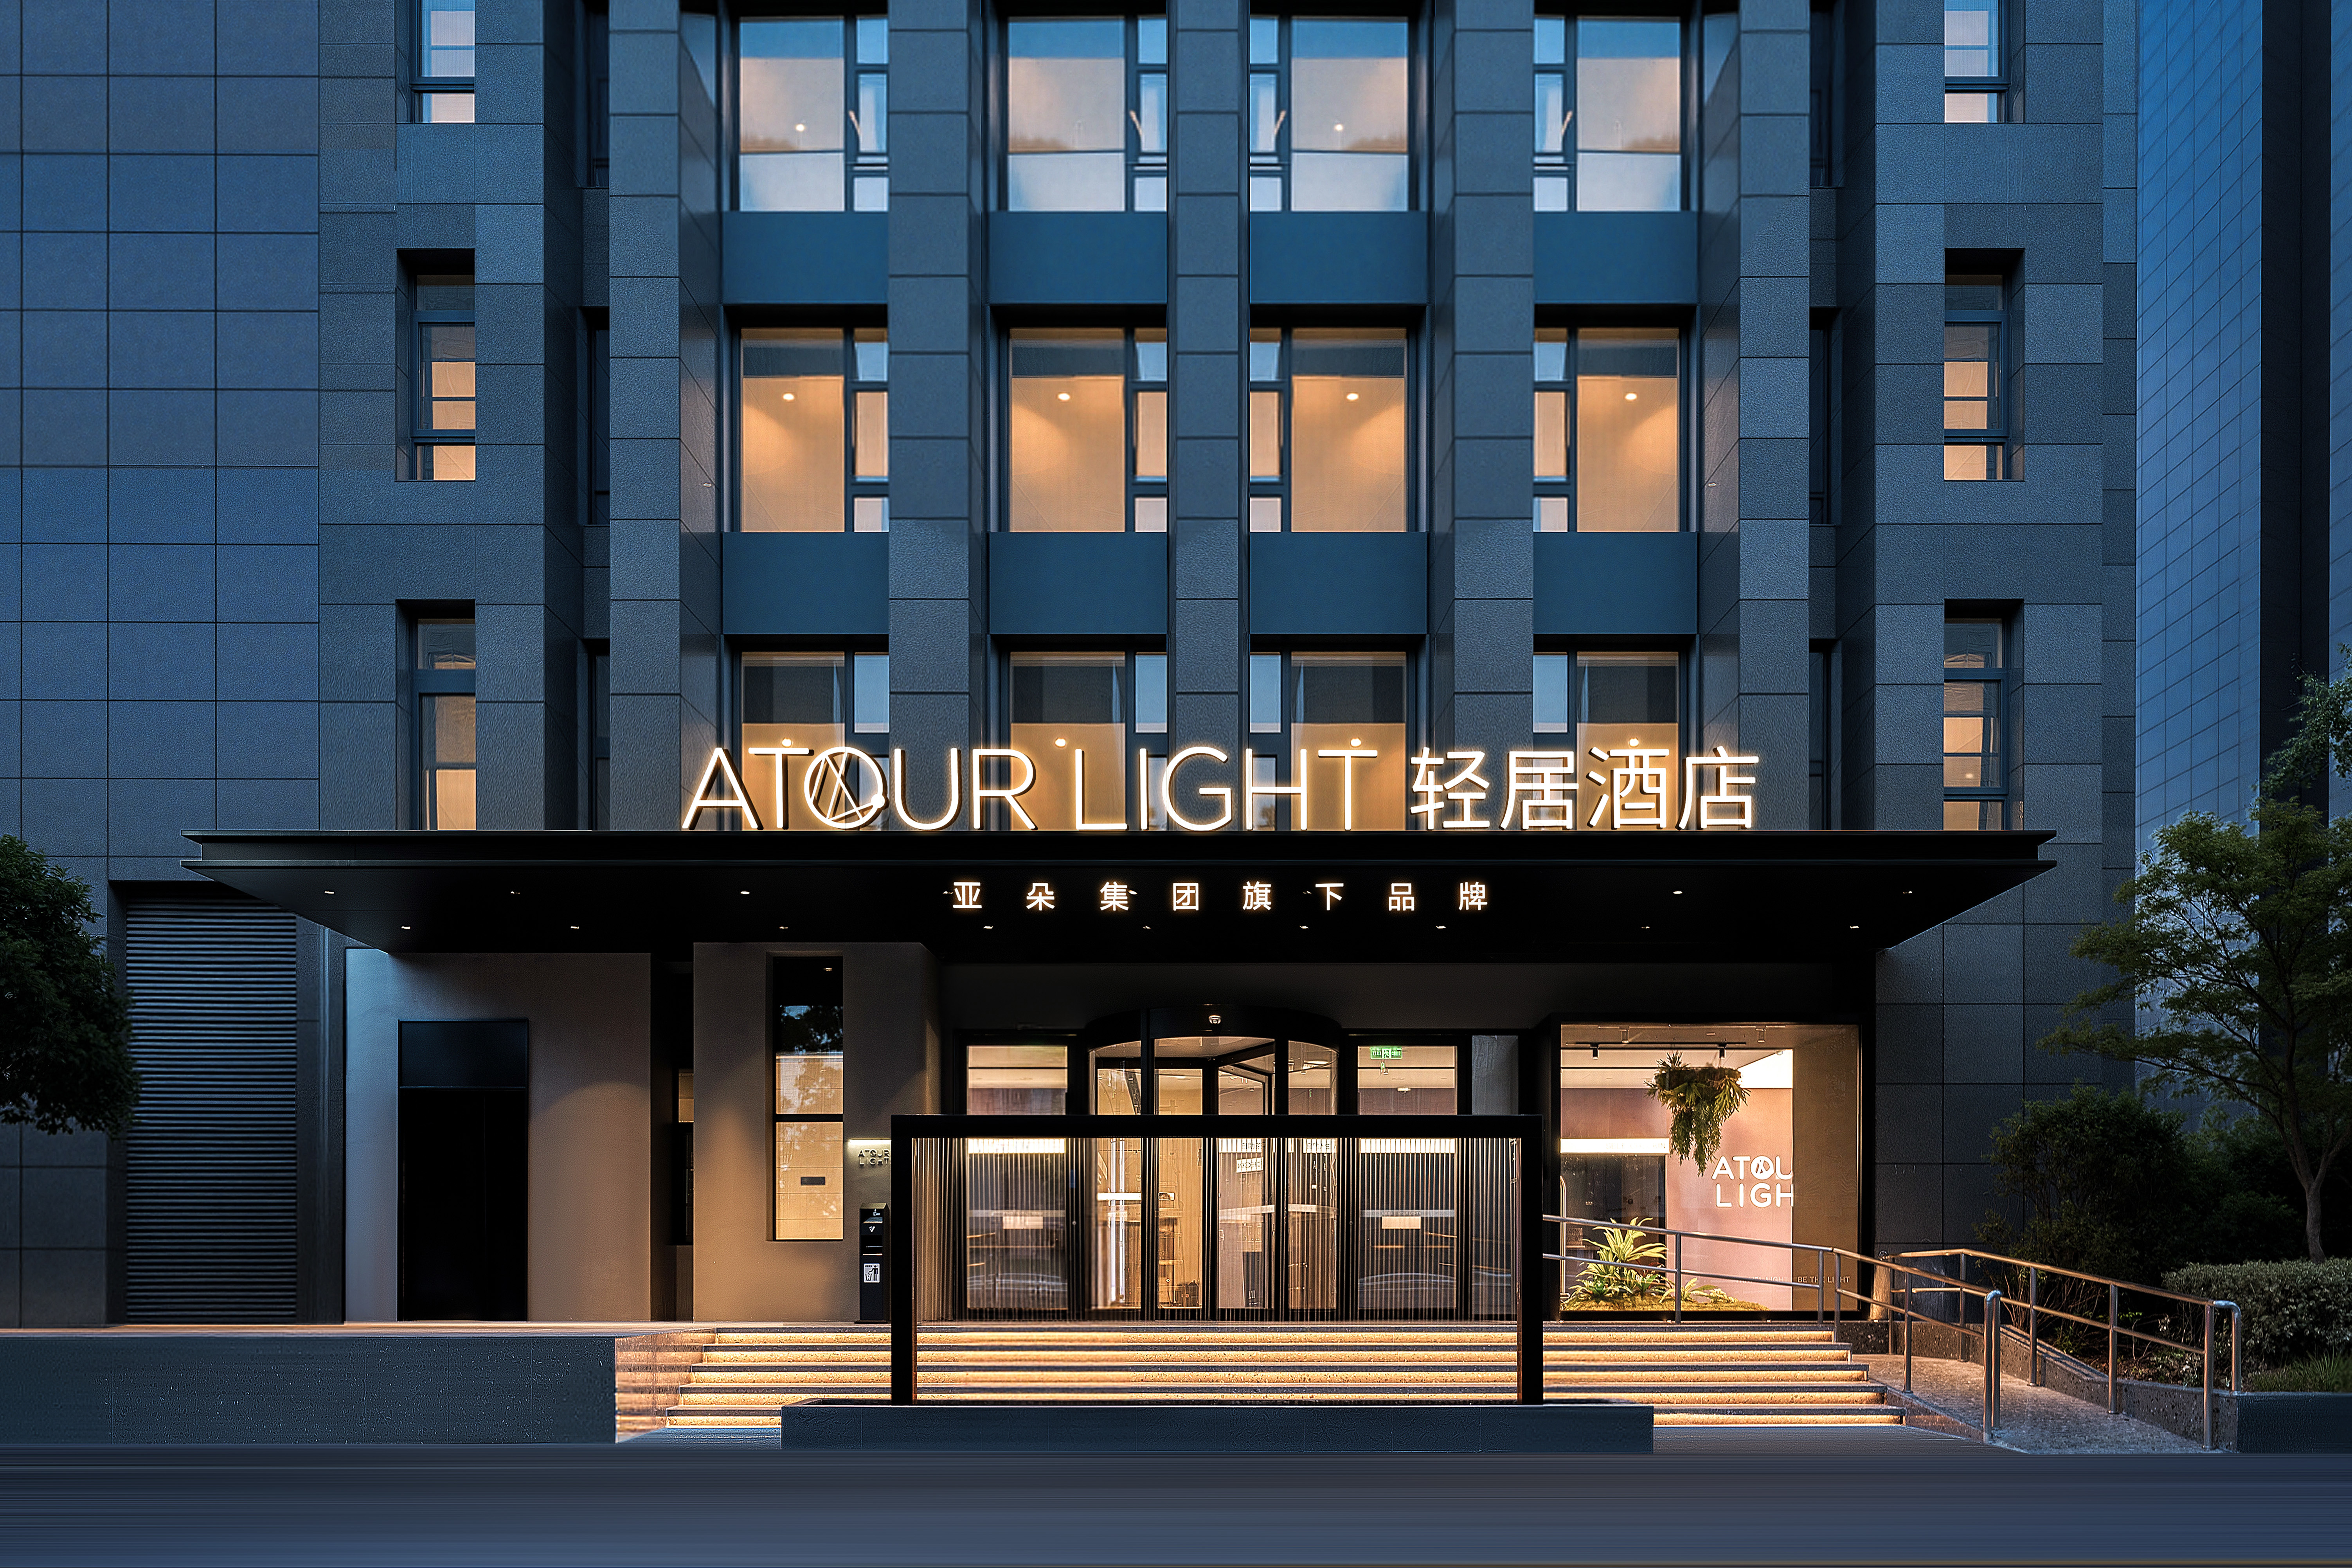
图注:上海北外滩外白渡桥轻居酒店
这些单店数据,回答了“轻居赚不赚钱”这个投资人关心的问题,也验证了轻居的模型。
在竞争侧,把视线从单店拉到赛道。迈点研究院MBI监测显示,中端市场连锁品牌数量超过540个,头部品牌早已迈入千店规模时代。总体来看,中端市场是“最确定的赛道,最拥挤的战场”。但在结构性机会竞争中,一批追赶者逆势上行,例如,在MBI上涨的阵营里,轻居酒店从304.61升至339.48,半年增加34.87分。
在消费侧,年轻人用订单为轻居投票——轻居3系酒店30岁以下用户间夜占比36%、35岁以下占56%,这个客群结构的另一层价值在于“他们既是流量消费者,也是流量制造者,直接影响品牌的获客成本结构”。同时,消费者已经学会用版本号来识别产品迭代,“只订2025年后的新店”“认准「水空蓝」标签”正在成为社交平台上的自发选定提示词——升级是被市场真实感知的。
把经营、竞争、消费三张答卷叠起来看,轻居的模型是被验证过的,其领先性来自于结构性机会:
在赛道位次普遍松动的半年里拿到+34.87的增幅,说明投资人侧关注度确实在聚集;样本标杆门店RGI全部大于1,说明投资模型在一线到二线不同商圈具备跑赢竞对、穿越周期能力;相较于头部品牌的千店规模,轻居窗口期依然很大。
趋势坐标:200家后,三个机会窗口
投资人选品牌,看短期收益更看长期价值。要判断轻居还能走多远,先要看懂“钱”在当下的处境。
酒店业投资回报率回落至8%—10%,意味着靠物业增值与RevPAR普涨赚钱的时代结束了;
8倍的供需增速差距,意味着增量市场转为存量市场,份额要从竞对手里抢;
中国饭店协会数据显示,中档连锁化率58.05%,领先于行业整体水平(41.80%),在豪华、高档、中档、经济型四个档次中排第二且是九年增速第一,说明中端是连锁化红利的主战场,红利正向有体系的品牌集中;
同时,约58.2%的单体酒店经营承压,K型分化加剧,成为承接翻牌需求现成的物业池子;
仲量联行数据显示,2026年上半年酒店大宗交易额99亿元、同比增长155.4%,说明钱没有离场,只是在换手——从买资产转向买模型;
此外,厚海数据平台《2025年度中国酒店市场品牌变更洞察报告》显示,2025年有1,887家中档及以上酒店完成品牌变更,说明存量改造是当前最大的物业来源,也是新品牌最快的上量通道。
这六组数据指向同一个结论:钱没离场,只是在换手。过去投资人买物业与地段,现在买模型与确定性。这是“轻居模型”真正的时代背景:它把不确定性从投资测算里挤出去了。对投资人来说,在回报率跌破双位数的年份里,一套可复制、可算账的单店模型才变得格外值钱。
回到赛道本身,中端酒店正在经历第二次分水岭:第一次是“谁先跑出千店”,靠签约速度与资本杠杆,千店俱乐部已基本定型;第二次是“谁的单店模型能穿越周期”,比的是单房造价、人房比、回本确定性与收入端稳定性。
轻居的 200 家,恰好站在这条分水岭上,未来会有三大机会窗口:
其一,换牌潮的接盘窗口。1887 家中档及以上酒店在 2025 年完成品牌变更,存量物业正在批量寻找新模型。轻居单房造价10.89万元起、面积适配度高、快开体系带来的短改造周期,恰好切中换牌业主“少花钱、快开业、模型被验证过”的核心诉求。
其二,高线城市存量的去化窗口。写字楼空置率居高不下,商办业主在寻找去化方案。第200家门店本身就是样板间:写字楼16-18层做轻居。商办业主是最理性、尽调最严格的那批投资人,他们不看品牌故事,只算坪效和回本——轻居能进写字楼,本质是成本模型通过了最苛刻业主的算术检验。
其三,集团第二曲线的资源倾斜窗口。集团创始人王海军已明确:“轻居是增长点,萨和是制高点,亚朵是基本盘。轻居的目标,是成为亚朵体系里的第二个千店品牌。”被定义为增长点,意味着资源优先级。
还有一个不能忽略的消费端变量:年轻商旅客群正在成为市场主力,他们不满足于传统商务酒店的标准化与低情绪价值。这对任何中端投资模型来说,是机会,因为情绪价值可以被定价。轻居先行一步且得到了市场回应。
迈点观察发现,第二次分水岭上,品牌的胜负手从“签得多快”变成“单店赚不赚钱、能否复制”。
轻居的优势在于模型完整度与账本透明度高于多数同体量品牌;短板同样明确——体量远小于头部(全季在营酒店3000家+、麗枫在营酒店1500家+),声量尚未建立。
对轻居而言,最现实的路径不是与头部正面抢量,而是在年轻消费与存量市场的池子里,用更有潜力的投资模型说服那些更看重确定性的业主。而对投资人来说,机会窗口存在不等于收益确定:模型是别人的,物业是自己的,适配度仍需一案一议。
图注:上海北外滩临平路地铁站轻居酒店
结语
告别10%以上的高回报时代,中端酒店的盈利叙事正在被改写:过去靠物业增值和RevPAR普涨,现在靠单房造价、人房比和回本确定性。这套叙事的底层逻辑,是对“什么该花、什么不该花”的系统性平衡。
懂得如何平衡,是中端酒店的背水一战。
亚朵集团对轻居的定位中有句话更能概括这件事:把集团的高溢价能力,带到更轻、更灵活的中端酒店模型里。高溢价能力与轻模型这对原本存在的矛盾体,在轻居找到了合理的解法,即:在物业、造价、运营、人力和体验之间找到那个平衡点。
综合来看,迈点认为,轻居开业200家的行业价值,不在规模数字,而在于它把中端酒店的投资模型从“经验”推进到“可算账”,倒逼同业把账本摊开。
第200家门店开业,对住客来说或许只是“多一个选择”;而对投资人来说,它代表着一个中端品牌的投资模型,已被复制、验证了200次。轻居完成了最难的第一步——把账本摊开;新入局的投资人需要拿着这本账,去对照自己要投入的那栋楼、那个商圈、那座城市的供需关系,去落地,去复现。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)