
从身份核验到持续行为识别:ADVANCE.AI 张毅分享跨境金融全链路信任体系建设
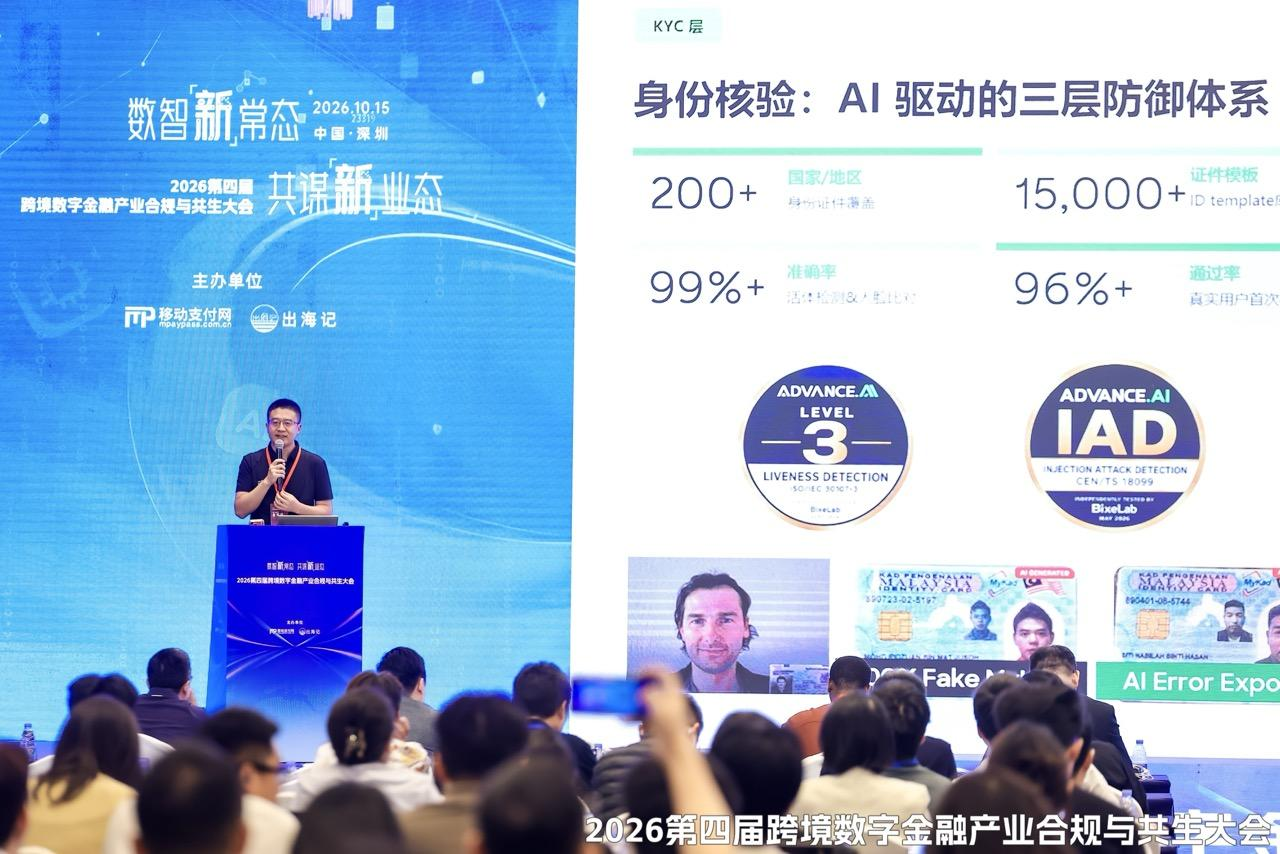
2026年10月15日,由移动支付网与出海记主办的「2026第四届跨境数字金融产业合规与共生大会」在深圳大中华希尔顿酒店举行。本届大会以「数智新常态 · 共谋新业态」为主题,围绕跨境数字金融的合规要求、AI应用与新业态发展展开讨论。
ADVANCE.AI产品负责人张毅受邀出席,在「合规与新常态论坛」发表了《从KYC, KYB到KYA (Know Your Activity) —— 构建跨境金融的全链路身份信任体系》主题演讲。他结合公司在身份验证与风险管理领域的实践,阐述了个人及企业完成开户后,如何利用身份信息与交易数据持续判断风险。
一、跨境合规覆盖账户全生命周期,身份核验需要延伸至行为判断
张毅指出,出海企业面对的首要难题之一,是不同市场的合规要求与数据基础设施存在差异。有些市场可通过政府数据库或电子身份系统核验个人身份,有些则更多依赖证件识别算法;企业核验也面临数据无法实时查询、仍需流转纸质材料等情况,影响客户准入时可获取的信息及核验方式。
即使账户通过准入审核,后续风险仍可能发生。部分账户会先休眠或进行正常交易,再通过小额、分散的资金操作掩盖异常。张毅引用的一组估算显示,全球每年约8000亿美元的洗钱资金中,约九成经由表面正常的账户完成。仅凭开户时的一次核验,难以持续判断账户使用行为是否与其身份相符。
“身份核验只是入场券,行为监控是保证行为合规的持续战场。”
在张毅看来,机构在客户全生命周期中已积累了不少数据,但这些信息往往分散在不同系统。客户身份识别(KYC)与交易监控可能由不同服务商提供,准入阶段获取的身份信息未能充分用于后续风险判断。传统金融与数字资产业务之间,也存在数据与分析体系相互独立的问题。
监管要求也在向同一方向推进。张毅提到,金融行动特别工作组(FATF)在2024年强调持续尽职调查,高风险客户应接受交易行为的持续判断;新加坡金融管理局(MAS)要求所有持牌机构开展交易监控。
本次演讲所讨论的 KYA,即 Know Your Activity(了解客户行为),关注的是客户准入后的账户操作与交易活动。将 KYC、企业客户核验(KYB)与 KYA 连接起来,目的在于随客户行为变化更新身份风险判断,为后续合规与风控决策提供依据。
二、完善个人与企业核验,为持续风控提供可靠的身份信息
持续判断账户风险,首先需要做好准入核验。张毅介绍,ADVANCE.AI以自研算法开展证件与人脸识别,覆盖200多个国家和地区,通过率在90%以上,并结合设备、行为等风险信号判断身份真实性。
AI生成的证件与人脸图片,使身份核验面临新的挑战。部分伪造材料已难以通过肉眼辨别,核验能力也需要针对攻击方式不断更新。对此,公司的应对涵盖攻击发生前的监测、核验过程中的多类信号分析,以及事后回溯。通过跟踪黑灰产的攻击手段,将识别结果用于算法与产品改进。
活体检测方面,ADVANCE.AI已通过 iBeta 的 Level 1、Level 2 呈现攻击检测(PAD)评估;近日通过 BixeLab 的 PAD Level 3 评估,评估依据 ISO/IEC 30107-3 标准;2026年5月,其注入攻击检测(IAD)通过 BixeLab 专项评估,该评估对标欧洲 CEN/TS 18099 规范,成为全球第4家完成该项评估的厂商。
在企业核验方面,ADVANCE.AI对接全球数据源,并在重点市场拓展当地具备资质的数据合作方。针对不同市场的数据可用性与查询成本,平台采用直接查询、缓存及混合等方式,为企业股权关系核查提供支持。
企业信息采集与审核流程同样需要适应业务变化。张毅介绍,平台提供可配置的前置表单,合规人员可根据核验要求调整信息采集内容,相关数据同步进入后台决策系统。企业股权关系穿透后,可对涉及同一最终受益人 (UBO) 的信息进行合并,再衔接个人身份核验与反洗钱(AML)检查。
将这些步骤放在同一系统中,审核人员能够查看企业核验的进度、当前停留的环节及需要跟进的事项,减少信息在不同工具之间流转造成的遗漏。
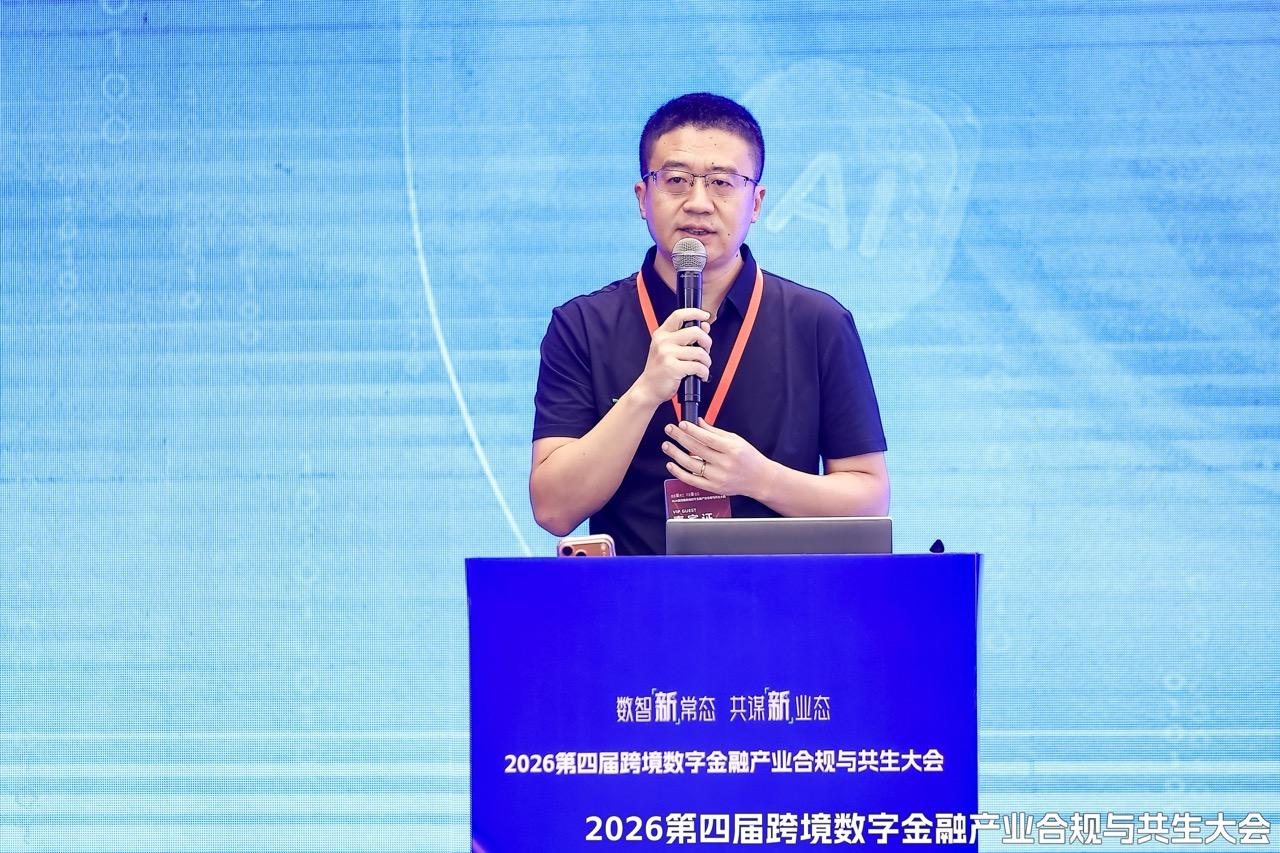
三、以 KYA 连接身份与交易,推动合规与反欺诈协同
从准入核验走向持续行为识别,需要建立能够不断更新的身份风险判断。张毅提出,在交易合规与反欺诈系统之间建立统一的身份信任层,将客户的身份信息与后续行为关联起来。
合规与反欺诈对响应时效的要求有所不同,但在实际业务中,两者识别的异常手法往往存在交集。身份风险信息可同时用于合规与风控引擎,人工触达、审核及处置结果再回传,作为更新身份风险评分的依据。
对于已有风控架构的机构,一种接入方式是将持续更新的身份风险评分作为输入,传递给现有系统。当个人或企业客户发生重大行为变化时,触发重新评分,并将结果用于后续交易判断。机构也可据此选择相应的身份复核手段,将交易中发现的异常进一步追溯到客户身份。
图分析则提供了观察关联风险的另一种方法。张毅以个人、企业和交易关系为例:将交易主体作为节点,将证件、设备等作为关联属性,将资金往来作为连接关系,可以观察多个账户之间的资金流转。对于资金先分散至多个子账户、再汇集至总账户的情况,关系图能够帮助分析账户联系与资金路径。
张毅表示,图计算(graph computing)也是公司计划进一步增加的产品能力之一,用于补充单笔交易与规则判断的视角。
四、结合链上链下数据,按风险场景配置 AI 分析能力
在演讲中,张毅还讨论了传统金融与Web3数字资产业务的风险分析需求。前者较多围绕客户身份与交易监控展开,后者则需要分析链上地址、资金流转等信息。随着两类业务的联系增加,机构需要能够关联分析链上与链下的风险。
围绕这一方向,ADVANCE.AI 正在推进自研的链上交易监测与分析(KYT)产品,对公链数据打标,并与交易数据结合成图,使分析可以从 Web2 延伸到 Web3。其设计思路是将两类数据纳入关联分析,帮助机构观察跨越传统金融账户与链上地址的资金活动。
AI的应用也需要结合具体任务。张毅认为,成本与效率是合规风控系统设计中需要同时考虑的因素,大模型应与规则、传统机器学习模型及图分析配合使用。
在他介绍的分层处理思路中,传统模型处理约80%的交易分析并承担分层,20%的高风险场景交由大模型分析、协助合规官整理报告,其中5%的疑难案例由合规人员重点研判。这样的安排有助于将计算资源与人工审核投入更需要关注的环节。
这些观察也被纳入ADVANCE.AI 旗下产品 AdvanGuard 的产品设计:持续关注身份风险,将身份评分用于交易判断,促进合规与反欺诈协作,并探索链上链下数据分析及 AI Agent 在决策流程中的应用。
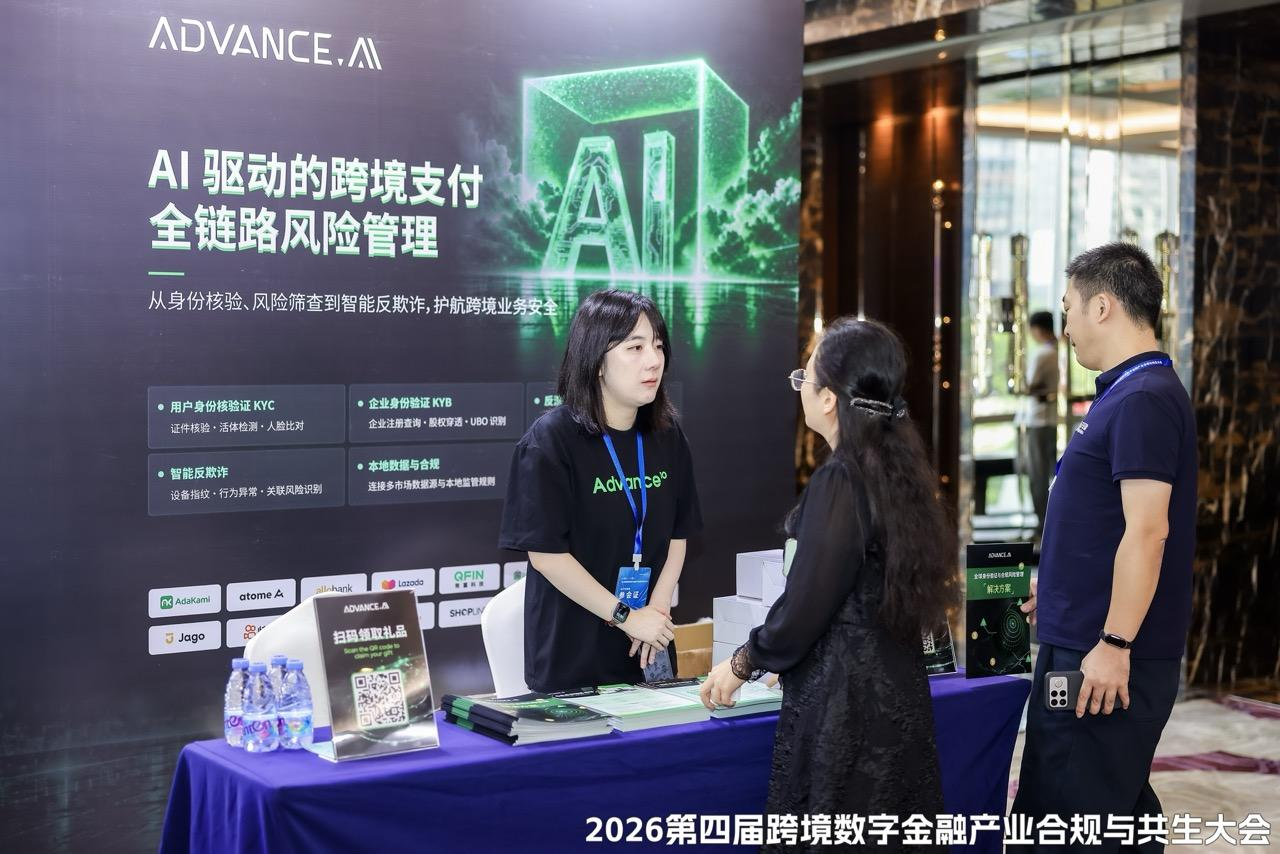
论坛之外,ADVANCE.AI在会场设置了展位,展示数字身份验证、KYC/KYB,以及信用信息与合规风险管理方案,面向跨境支付、数字钱包、交易平台等场景。会议期间,ADVANCE.AI展位接待了来自跨境支付、数字金融与交易平台、传统金融等领域的诸多参会者,并进行了深度交流,讨论集中在目标市场的身份数据源可用性、企业穿透的实时性与多区域监管的适配方式。
ADVANCE.AI:面向全球业务场景,提供身份验证与风险管理服务
围绕全球身份验证、反欺诈与数据智能需求,ADVANCE.AI打造了覆盖数字身份验证、信贷风险管理、信用与征信服务的产品体系,并持有印尼与菲律宾的征信牌照。目前,公司已服务全球超过500家企业客户,涵盖银行、金融科技、跨境支付、交易平台、零售与电商等行业。
针对不同市场的证件类型、数据条件及欺诈手法,ADVANCE.AI持续开展模型对抗训练与本地样本建设,并结合产品、工程及运营交付,优化身份核验与风险识别能力在当地业务中的应用。
“信任是一个持续运行的机制,而不是一次性的检查。”张毅在演讲中表示。他同时将数字资产称为传统金融的试验田,认为传统金融与数字资产、Web2 与 Web3 的合规体系都在走向融合。在他看来,AdvanGuard 的三层能力覆盖的正是从身份核验到持续行为判断的链路。此次参会,ADVANCE.AI 通过主题分享与展位交流,呈现了从准入核验到持续行为识别的产品思路。公司将继续围绕跨境业务中的身份与交易风险完善服务,支持企业将合规要求落实到日常业务流程。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)