
如何利用技术优势向中高端突围 正丰科技:对标 Watlow,以一体化热管理方案深耕场景高价值细分赛道
柔性加热带在半导体供应链里是个小品类:一片基材、一层发热丝、两根引线,单价不高,却决定了特气管路会不会凝液、工艺温度会不会漂移。过去三年,这个品类在国内快速成熟,成熟到开始内卷——新辉龙、德易力等厂商都已实现柔性布艺加热带的规模化稳定供货,标准化产品的价格空间被持续压缩。
另一个事实同样清楚:面向高精度、可闭环、可追溯工况的一体化热管理系统,国内能独立完成设计、验证与交付的供应商依然很少。这一块长期由 Watlow、BriskHeat 等海外品牌占据,交期长、价格高、现场响应慢,却很难被替代。
2026 年湾芯展期间,我们与杭州正丰团队做了一次长谈。这家公司将资源压在一条与多数同行不同的路线上:不参与元件级的价格竞争,而是对标 Watlow,把加热器、传感器与温控做成一套系统,切入半导体、军工、航空航天与新能源汽车的高价值细分场景。从访谈开始再到市场背景、技术逻辑与阶段性进展,整理成一份可的总结。
1 全球市场:总量温和增长,价值向柔性、精密、可闭环的品类迁移
全球电热产业的盘子并不小,但增速温和,内部分化明显。据 Emergen Research 测算,2025 年全球加热元件与解决方案市场规模约 114.5 亿美元,2026 年为 120.5 亿美元,2035 年将达 190.1 亿美元,2026—2035 年复合增长率 5.2%;亚太是目前最大的区域市场。工业加热器口径规模略小、增速接近:2025 年 58.7 亿美元,2034 年 92.3 亿美元,复合增长率 5.17%。
跑得更快的是柔性品类。The Insight Partners 测算,全球柔性加热器 2025 年 15.8 亿美元,2034 年 28.6 亿美元,复合增长率 6.82%;硅橡胶加热元件 2025 年 12 亿美元,2034 年 24 亿美元,复合增长率 8.5%;超薄柔性加热器 2025 年 3.8 亿美元,2035 年 8.59 亿美元,复合增长率 8.5%。
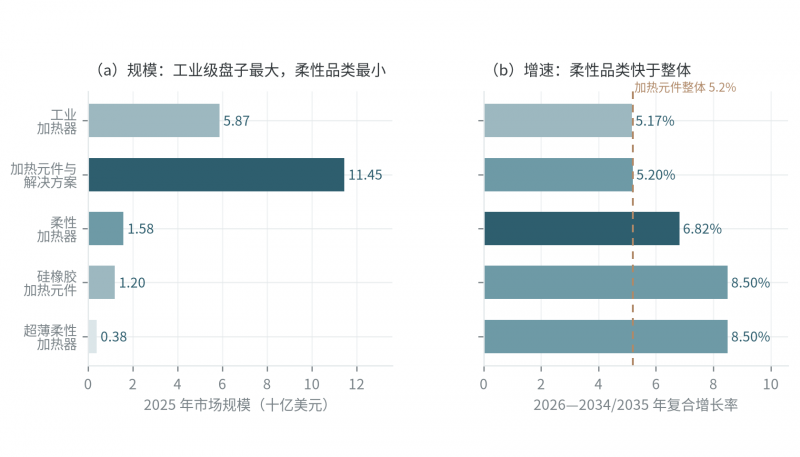
图 1 全球电热相关细分市场规模与增速对比(2025 年规模,2026—2034/2035 年复合增长率)
数据来源:Emergen Research、Fortune Business Insights、The Insight Partners、Verified Market Reports、Market Research Intellect 公开市场报告,2025—2026 年。各机构统计口径不同,规模数据不宜直接相加;图中虚线为加热元件与解决方案整体增速 5.2%。
规模与增速的错位指向同一个结论:体量最大的仍是工业级加热器,但愿意支付溢价的,是更薄、更贴合、响应更快、更可控的那部分方案。柔性品类 6.82%—8.5% 的增速高于加热元件整体 5.2%,差额不大,却足以说明需求结构正在往贴近被加热体的方向移动。对供应商而言,这意味着单纯比单价的生意会越来越薄,能给出热设计与控制方案的生意还有空间。
2 中国市场:总量在涨,供给结构失衡,中高端存在断层
国内的情况是总量增长、结构失衡。中国家用电器研究院《2024 年中国电热元件产业发展白皮书》显示,2024 年中国电加热元件市场规模约 486.7 亿元,同比增长 9.3%;另一份行业研究给出的口径为 386.5 亿元、增长 8.2%。两个数字的差异来自统计范围,但方向一致:需求仍在增长,增量越来越依赖工业设备、新能源汽车等非家电场景,而不是家电存量替换。
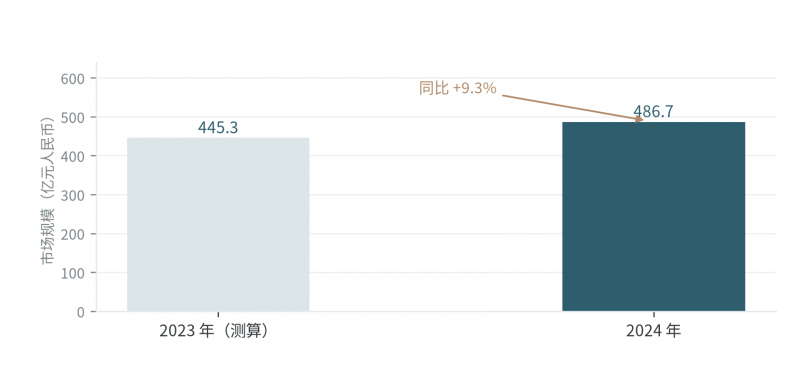
图 2 中国电加热元件市场规模(2023—2024 年,亿元人民币)
数据来源:中国家用电器研究院《2024 年中国电热元件产业发展白皮书》;2023 年数值按 2024 年规模与同比增速反算,为测算值。
真正的矛盾在供给端。柔性布艺加热带的技术门槛集中在基材、布丝与封装工艺,国内供应链已经相当成熟,产能充足、交期短、价格透明,竞争因此迅速滑向同质化。同一时间,半导体特气管路、液源输送、真空排气这类场景提出的是另一套要求:低释气与低粒子、温度均匀性、绝缘与漏电流、长期老化稳定性、故障可追溯、SEMI 规范符合性。
这组要求无法靠“买一片加热带、配一个温控表、再配一支热电偶”来满足。零散采购的问题不在单价,而在匹配:发热功率与散热条件不匹配会带来局部过热,传感点位置不对会带来控温偏差,保护逻辑缺失会让一次超温演变成一次停线。国内愿意、也有能力与客户一起完成这套匹配的供应商很少,这就是断层的具体形态——低端产能充足,中高端系统能力稀缺。
3 对标 Watlow:高端壁垒来自“系统匹配”,而非某一类元件
在精密热管理赛道,Watlow 是最常被引用的标杆。这家公司 1922 年成立,现有员工超过 4200 人,在美国、墨西哥、欧洲和亚洲设有 11 个制造基地与 9 个技术与研发中心,销售机构覆盖 50 个国家,累计专利超过 1100 项。
更值得关注的是它的产品结构。其目录里同时存在筒式加热器、柔性加热器、温度与过程控制器、功率控制器、传感器与数据记录装置。加热器负责输出,传感器负责感知,控制器负责闭环,记录装置负责追溯——四件事被放在同一套体系里做匹配,而不是分四家公司各交一段。
因此它的高端定位并不来自某一片加热元件做得多好,而来自三样东西:加热与散热的匹配计算、跨工况的热数据库、长期的可靠性验证体系。客户买到的是一套已在类似工况下跑过的方案,集成风险被上游提前承担。这也解释了为什么它的价格与交期长期不占优势,份额依然稳固。
4 正丰的路径:把“元件”做成“系统”
4.1 湾芯展的呈现:咨询重心从单价转向整体方案
2026 年湾芯展上,正丰展位摆出的不是一排规格各异的加热带,而是一条完整的管路热管理链路:硅胶加热带与 PI 加热膜两条材料路线、Gas Feedthrough 加热组件、气盒加热、液源温控模块(BDII),以及配套的多区温控与传感单元。
现场反馈最能说明定位差异。来访者问的多是“这条管路的温度均匀性怎么保证”“温控和你们的加热片是不是一起调过”,而不是“一片多少钱”。这类问题集中出现本身就是一个信号:客户已经把采购对象从元件换成了系统。
按公司的现场判断,真正形成意向的对话几乎都发生在能说清工况的客户身上——介质、温区、洁净等级、安装空间、报警要求讲清楚之后,方案边界才算得出来。这也正是标准品供应商难以承接的部分。
4.2 先算边界,再谈功率:选型的第一道门槛是功率密度
在获取的技术资料里,两张功率密度曲线被放在最前面,而不是产品参数表。第一张是硅橡胶电热片(箔片)的最大允许功率与散热器温度关系,基材为 0.008 英寸(0.2 毫米)硅橡胶;第二张是聚酰亚胺/FEP 电热片,基材为 0.002 英寸聚酰亚胺加 0.001 英寸粘合剂。
两张图讲的是同一件事:允许功率密度不是材料常数,而是安装方式的函数。硅橡胶方案里,#20 伸展带在低温端可到 60 瓦/平方英寸,#12 PSA 降到 55,#6 RTV 只有 40,已硫化处理的产品上限也在 60;一旦散热器温度升到 150℃ 以上,四条曲线全部快速下坠,到 200℃ 附近普遍跌到 10 瓦/平方英寸以下。
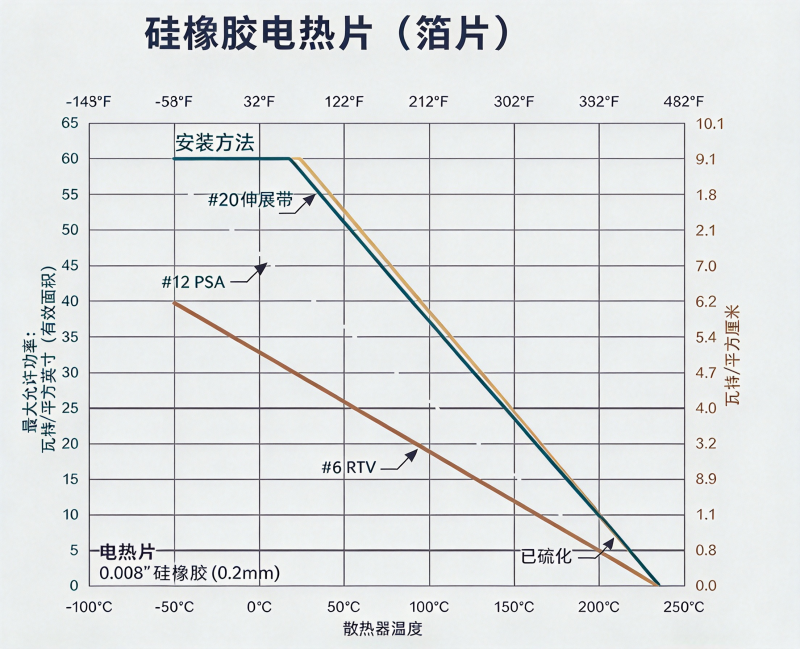
图 3 硅橡胶电热片(箔片)最大允许功率密度与散热器温度关系
数据来源:公司技术资料
聚酰亚胺/FEP 方案的分化更明显:伸展带或夹紧方式可到 50 瓦/平方英寸,BM3 收缩带约 40,含铝丙烯酸 PSA 与 12 含铝 PSA 同在 40 上下,而普通丙烯酸 PSA 只有 20,#15 环氧树脂同样落在低位。
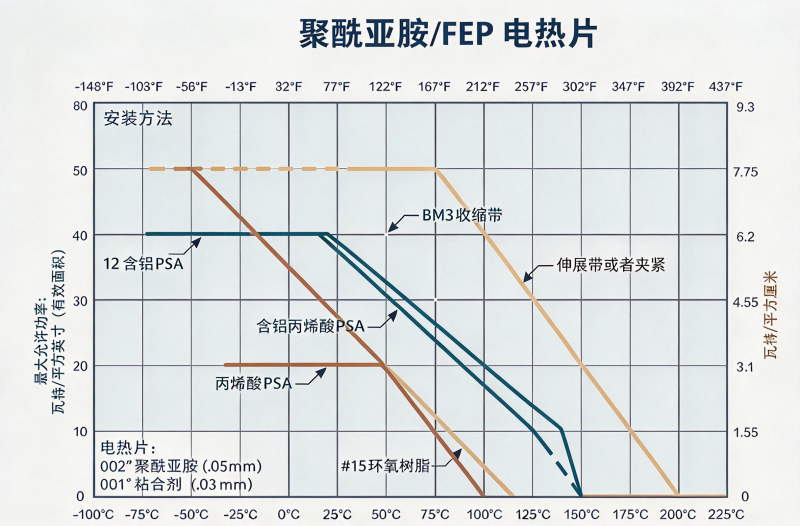
图 4 聚酰亚胺/FEP 电热片最大允许功率密度与散热器温度关系
数据来源:公司技术资料
这两张图的价值在于,它把“能不能用”变成了“能用到多少”。同一片膜,换一种固定方式,功率上限可能相差一倍以上;若设计阶段没有算这条边界,现场表现就是局部过热、膜层碳化、寿命骤降,而这些失效往往被误判为“产品质量问题”。把这一步前置到方案设计,正是正丰与只卖标准品的供应商最实质的差别。
4.3 材料窗口:电阻密度决定可设计性
材料选择的依据同样不是“哪种更贵”,而是可设计窗口。按不同胶层的电阻密度对比,FEP(特氟龙)的典型电阻密度约 45 欧姆/平方英寸、最大 200;丙烯酸与全聚酰亚胺的典型值同为 450、最大同为 1500。
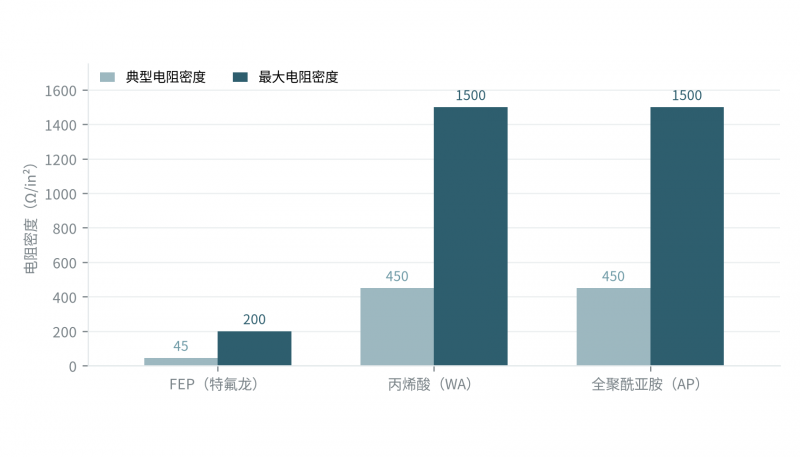
图 5 不同胶层材料电阻密度对比(欧姆/平方英寸)
数据来源:公司技术资料
三倍以上的窗口差决定了分工:FEP 窗口窄,适合低功率、强耐化学与低摩擦的场景;丙烯酸与全聚酰亚胺窗口宽,能在小面积内布置更高电阻的发热丝,适应高功率密度与紧凑结构。半导体管路里常见的异形阀件、弯头、小口径支管,正是需要宽窗口材料的地方。能否在几种基材之间做出正确取舍,本身就是系统设计能力的一部分。
4.4 闭环:从“能加热”到“控得住”
加热是输入,控温才是结果。行业常用的四类控制方式差别清晰:不受控制的系统温度会一路升到热损失与热输入平衡点,而平衡温度难以预测;开关控制在设置点上下持续振荡;比例控制能减小波动,却会留下固定偏差;只有比例—积分—微分(PID)闭环,才能把温度压在设置点上并消除稳态偏差。
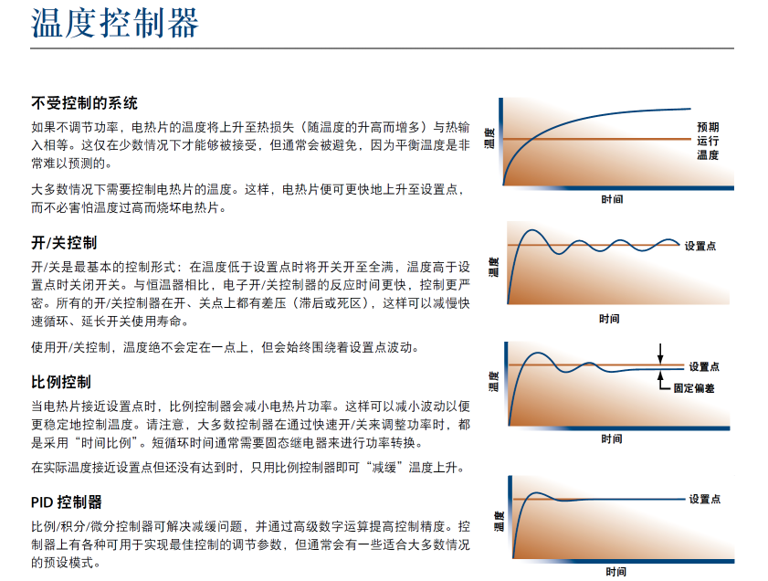
图 6 温度控制方式对比:开环、开关控制、比例控制与 PID 控制
这也是“一体化”最容易被低估的部分。加热器、传感器与控制器由同一家做匹配设计时,功率余量、传感点位置、PID 参数与保护逻辑可以在出厂前一起调通;分开采购时,这些工作被推给客户,而客户往往没有对应的热工调试能力。正丰把这一层做成自研多区温控,配报警与数据追溯,控温精度做到 ±0.5℃ 量级,与加热组件一同交付。
4.5 场景外延:从半导体走向军工、新能源汽车与航空航天
半导体是正丰目前的主战场,但公司定位不止于此。据团队介绍,客户结构正朝三个方向延伸:军工装备、新能源汽车热管理与航空航天。
这三个方向的共同点是门槛在资质而不只在技术:军工需要相应的体系认证与配套资格,航空航天对材料、环境适应性与可追溯性要求更严,新能源汽车则要求一致性与成本控制。公司给出的进度是,军工体系认证与半导体 SEMI 相关认证均已进入评审阶段,CE、UL 及 ISO 9001、ISO 14001、ISO 45001 体系已在运行,新厂房扩产同步推进。
这个顺序有其现实考虑。认证周期长、投入重,先做半导体这类对洁净与可靠性要求最苛刻的场景,把材料、工艺与验证能力打扎实,再向其他高门槛行业迁移,路径上更顺;反过来先做低门槛市场,很难再回头补资质。
5 突围的边界:三个待验证的变量
这条路能否走通,取决于三个变量,且都不是靠决心能解决的。
第一是工况数据的厚度。Watlow 的优势有相当一部分来自几十年、跨行业积累的隐性知识:某种介质在某个温区会怎样结晶,某类阀件在某个安装角度会形成怎样的热桥。国产方案要补的正是这一层,只能靠项目一个个攒,攒到能沉淀出可复用的设计规则为止。
第二是认证与验证的周期。SEMI 规范符合性、军工体系资格、长期老化与释气测试,动辄以年计。这段时间企业要持续投入却难有回报,现金流与人才储备是关键约束。
第三是客户采购习惯的迁移。把加热带、温控表、热电偶分头采购,是许多 Fab 与设备厂沿用多年的流程,背后是采购目录、供应商名录与责任划分。系统方案要进去,需要的不只是技术说服,还有供应链管理的调整。
还有一层现实压力:低端标准化产品的价格战不会停。系统方案的高毛利能否覆盖元件端的价格失血,取决于高端订单的爬坡速度,这也是这类国产替代企业最该盯住的经营指标。
结语
把一片加热带做好,是制造能力;把一条管路的温度控住,是系统能力。前者国内已经充分具备,后者仍握在少数企业手里。
正丰选择的路径并不轻松:对标一家百年企业,从材料窗口、功率边界、控制闭环一层层往回补,同时还要应付认证周期与价格战。但从行业结构看,这可能是国产电热企业跳出内卷为数不多的方向——不去争谁更便宜,而去争谁能把工况算清楚、把系统调通、把责任担下来。
在半导体、军工与航空航天这些场景里,热管理始终是小部件、大后果的环节。愿意为这个环节承担系统责任的公司,最终会被供应链记住。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)